Óriási Bitcoin-vásárlásról számolt be a bitcoin kincstári cég, a részvények árfolyama mégis zuhanásba kezdtek. A puszta felhalmozás könnyen egy Bitcoin-csapda fogságába ejtheti a felkészületlen cégeket.
A hatalmas méretű kriptovaluta-vásárlások önmagukban már nem képesek felfelé hajtani a részvényárfolyamokat. Az elmúlt hét eseményei megmutatták, hogy a felhalmozási láz könnyen egy veszélyes Bitcoin-csapda fogságába ejtheti azokat a cégeket, amelyek figyelmen kívül hagyják a részvényhígítás és a finanszírozási tőkeszerkezet kíméletlen törvényszerűségeit.
A Strive agresszív módon egyetlen hét alatt egy 2000 BTC-s vásárlás révén érdemben bővítette a kincstárát, a vállalat részvényei mégis 6,4%-os árfolyam-eséssel reagáltak. Eközben a Bitcoin maga mindössze 1,8%-ot gyengült.
Miért esik a részvény, ha ömlik a bitcoin a kincstárba?
A befektetők számára a legutóbbi hét legfontosabb tanulsága az volt, hogy a bruttó Bitcoin-állomány növekedése már nem elegendő mutató egy kincstári cég valódi teljesítményének megítéléséhez. A Strive nagyjából 168,8 millió dollárért vásárolt 2000 darab BTC-t (átlagosan 84 422 dolláros árfolyamon), amivel a teljes kincstári állományát 27 462 BTC-ről 7,3%-os növekedéssel 29 462 BTC-re emelte.
Így lehet dollármilliárdos birodalmat építeni – Kripto Akadémia
A pénzügyi egyenlet nevezője azonban ezzel párhuzamosan szintén növekedett. A feltételezett hígított részvényállomány körülbelül 2,9%-kal 103,71 millió darabra emelkedett. Így a vállalati szintű egy részvényre jutó BTC-mennyiség nem 7,3%-kal, hanem csupán 4,2%-kal tudott bővülni. Bár ez a lépés értéknövelő volt a részvényesek számára, az ASST árfolyama mégis 6,4%-ot esett. Nagyjából 4,7%-os veszteséget könyvelhetett el maga a Bitcoin árfolyamához képest. A részvényenkénti BTC-növekedés elengedhetetlen, de önmagában már nem elégséges feltétel a részvényárfolyam emelkedéséhez. A piac beárazta a jövőbeli hígítási kockázatokat, az elsőbbségi kötelezettségeket, az mNAV alakulását, valamint a likviditási és végrehajtási tényezőket.
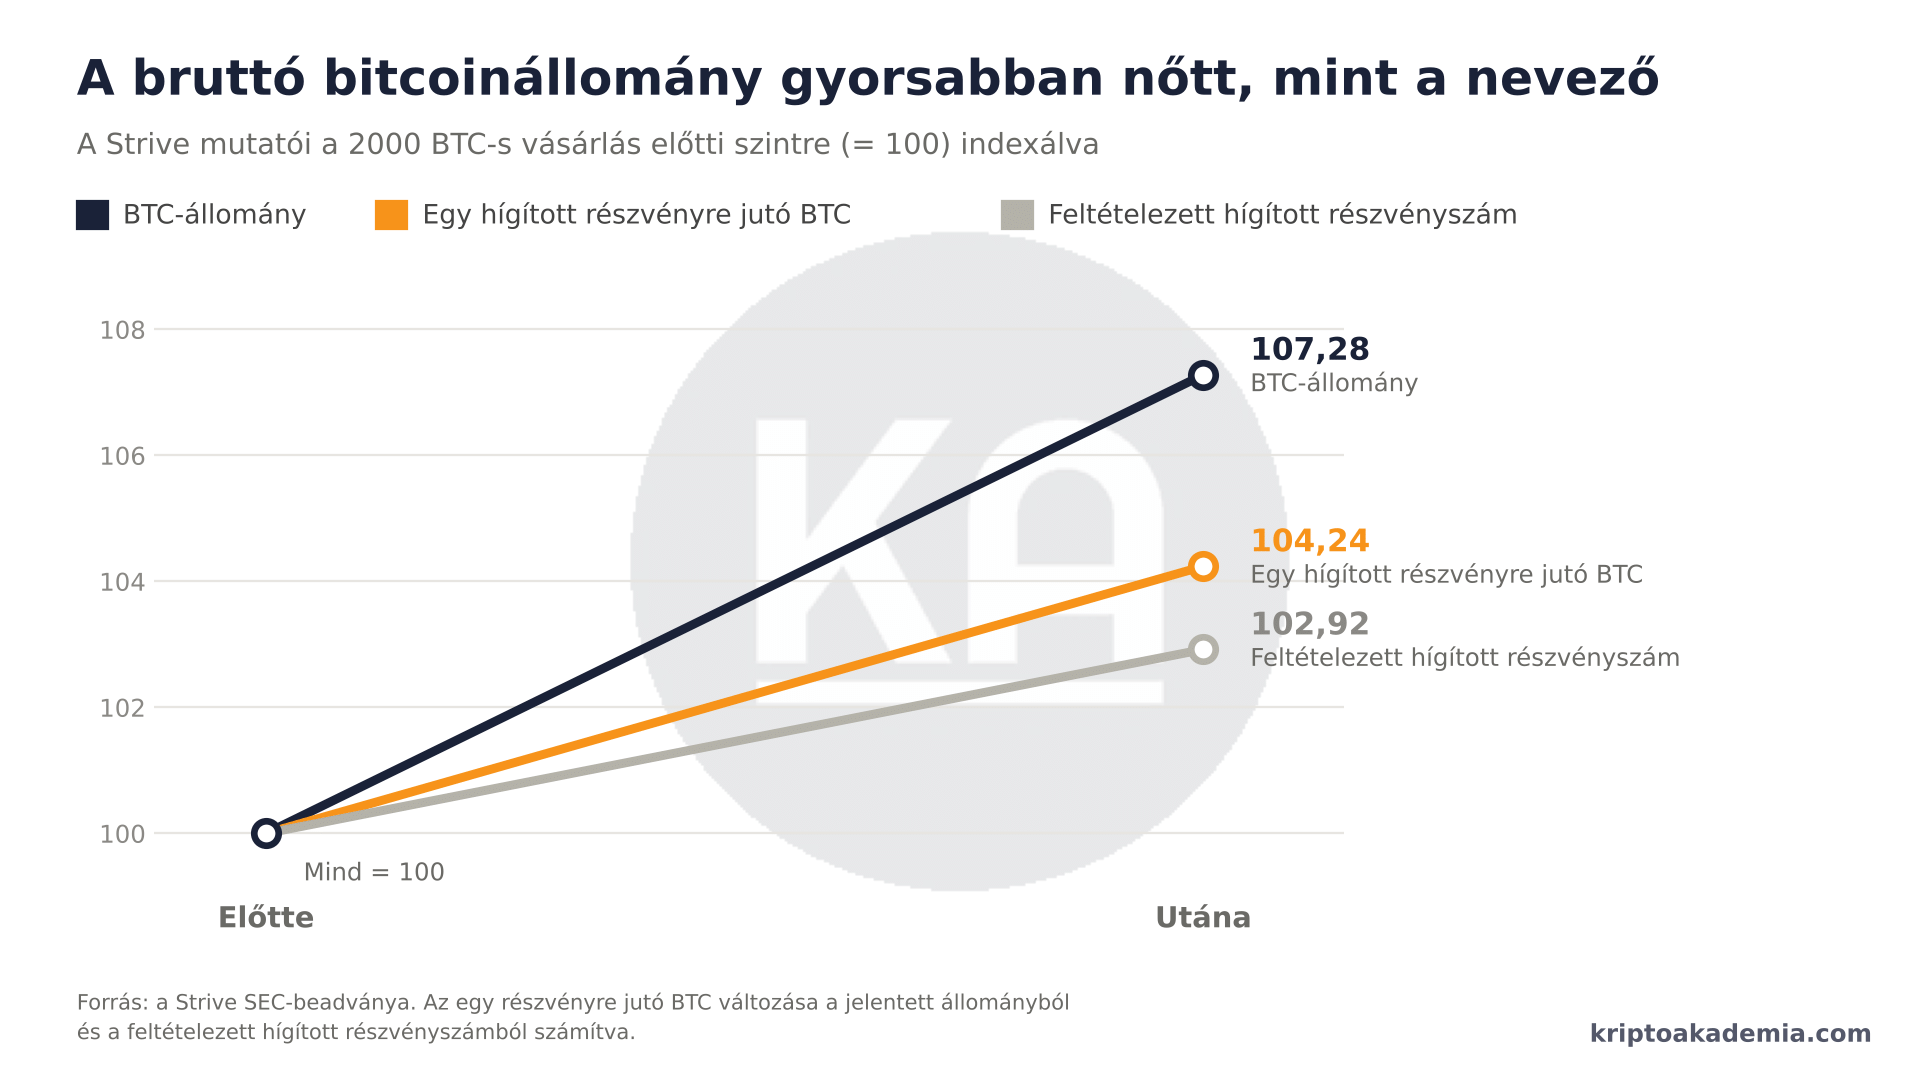
A Strive készpénzállománya közben körülbelül 284,7 millió dollárra nőtt, a SATA részvények száma elérte a 13,50 milliót, a vásárláshoz felhasznált tőke 61,5%-a a SATA kibocsátásából, míg 56,7 millió dollár a warrantokból származott.
A nagyvállalati szereplők heti teljesítménye és kincstári adatai
A szektor úttörőjének számító Strategy az elmúlt héten lényegesen visszafogottabb volt a közvetlen vásárlásban. Mindössze 334 BTC-t vásárolt mintegy 28,7 millió dollárért (átlagosan 85 839 dolláros áron), amivel a teljes kincstári készlete elérte a 848 000 BTC-t.
A cég a friss tőke jelentős részét inkább a saját pénzügyi szerkezetének optimalizálására fordította: 154,1 millió dollárt fordított STRC visszavásárlásra. Emiatt a rugalmasan felhasználható USD készpénztartaléka körülbelül 833,4 millió dollárra csökkent, miközben az átfogó USD tartaléka 4,88 milliárd dolláros tartalékot mutatott.
A többi piaci szereplőnél a következőképpen alakult a kincstári körkép:
- Capital B: A vizsgált időszakban nem számolt be ellenőrzött vásárlásról, így megtartotta 3538 BTC-s készletét, miközben a legutóbb jelentett BTC-hozama (BTC Yield) 2,20%-on állt.
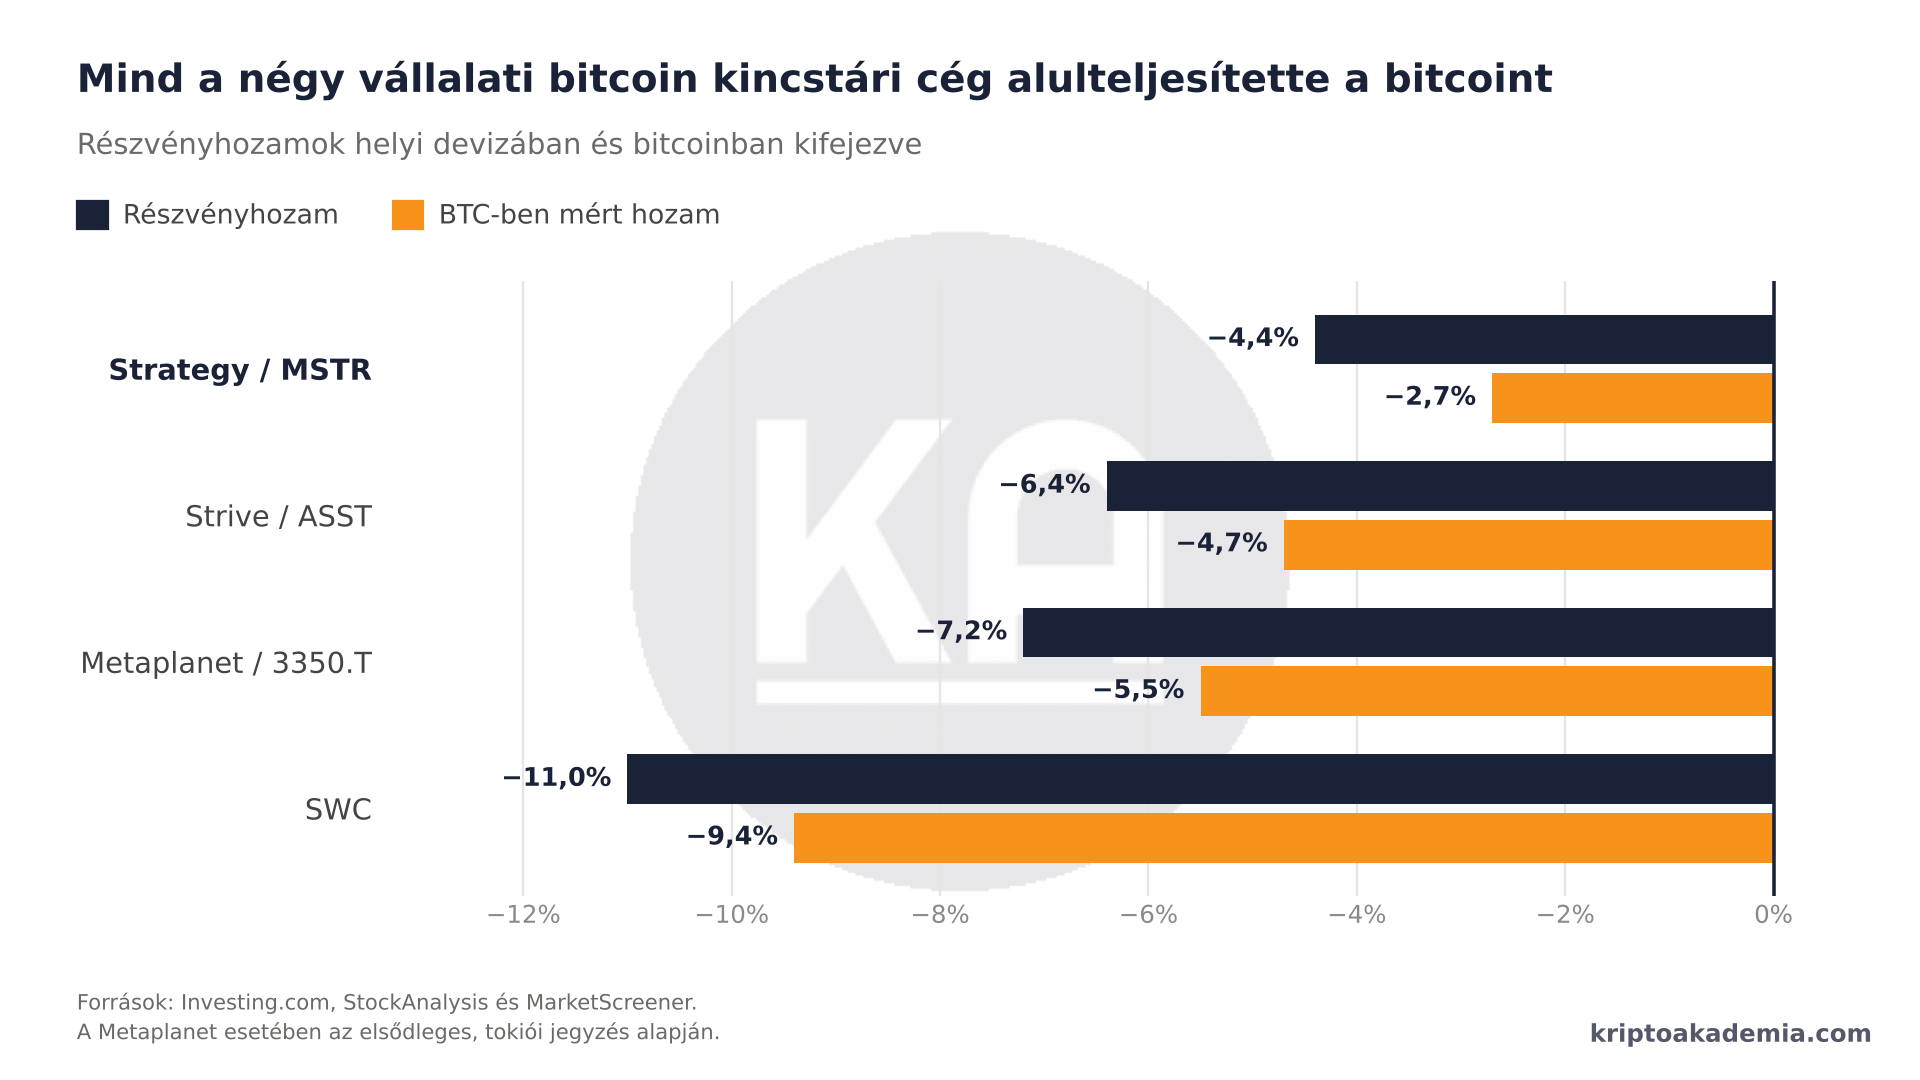
- The Smarter Web Company (SWC): A vállalat 2878 BTC-t birtokolt. A részvény árfolyama fontban mérve 11,0%-ot zuhant, ami a Bitcoinhoz képest is 9,4%-os alulteljesítést jelentett. A cég elsődleges tőkepiaci katalizátora továbbra is a tervezett MORE bitcoin alapú preferált elsőbbségi részvény.
- Metaplanet: A Metaplanet 10 000 bitcoint adott el a harmadik negyedévben, majd 11 000 BTC-t vásárolt vissza. A tokiói tőzsdén jegyzett vállalat tájékoztatása szerint ez az oda-vissza tranzakció azt hivatott demonstrálni a hitelminősítők számára, hogy a tartalékai bármikor likviddé tehetők. A nettó 1000 bitcoin vásárlással a cég teljes állománya szeptember 30-ára elérte a 44 000 BTC-t. A tokiói tőzsdén jegyzett papírja (3350.T) jenben 7,2%-ot esett, a bitcoin ellenében pedig 5,5%-os gyengülést szenvedett el.
Makrogazdasági ellenszél és a hagyományos piacok elszakadása
A kriptovaluta-piac az elmúlt héten nem tudott profitálni a hagyományos tőkepiaci emelkedésből. A Bitcoin árfolyama nagyjából 84 900 dollárról 83 400 dollárra csökkent, ami mintegy 1,8%-os gyengülésnek felel meg. Ezzel párhuzamosan a hozamszint magas maradt: a 5,3% közelében rekedt 10 éves amerikai állampapírhozam (5,28%-on) továbbra is komoly kompenzációs elvárást támaszt a Bitcoin és az egyéb hosszú futamidejű eszközök elé.
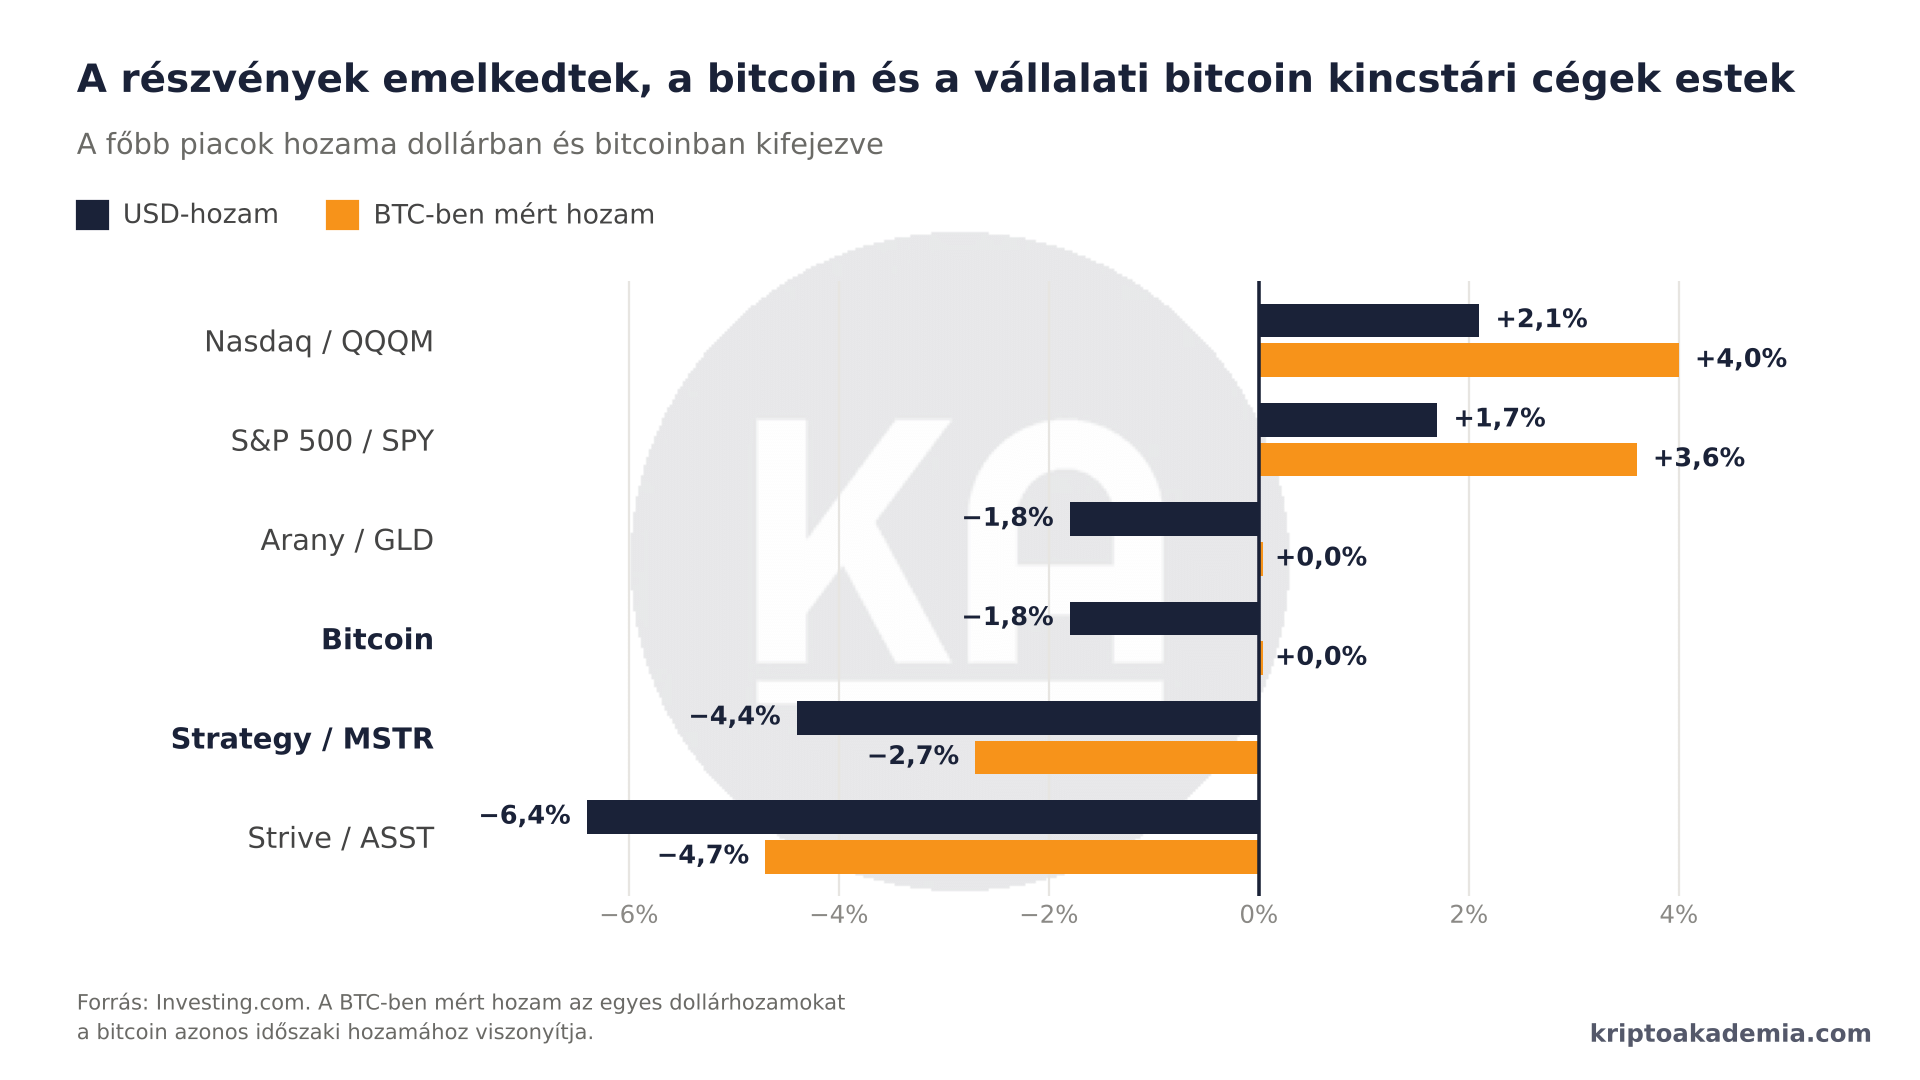
A hagyományos részvényindexek ezzel szemben szárnyaltak: az S&P 500 1,7%-os és a Nasdaq 2,1%-os emelkedése azt jelentette, hogy a klasszikus tőkeértékek vásárlóereje növekedni tudott a bitcoinhoz képest. A gyengébb amerikai munkaerőpiaci adatok láttán a részvénypiaci befektetők optimistábbá váltak, ám a szűkös likviditási környezet miatt a bitcoin ebből a hangulatból nem tudott érdemben részesülni. Ennek következtében a négy vezető kincstári részvény mindegyike alulteljesítette a bitcoint. A Strategy (MSTR) 4,4%-ot, az ASST 6,4%-ot, a Metaplanet 7,2%-ot, míg az SWC 11,0%-ot veszített értékéből.
A digitális hitel és az elsőbbségi részvények új korszaka
A vállalati kincstárak világa egyértelműen átlépett az aktív tőkekezelési fázisba. A hangsúly a puszta vásárlásról a tőkeszerkezet dinamikus menedzselésére tolódott el. A Strategy például az elmúlt mintegy öt adatszolgáltatási időszak alatt már összesen közel 795 millió dollárt költött az STRC visszavásárlására. A legutóbbi 154,1 millió dolláros visszavásárlása ismét messze meghaladta a 28,7 millió dolláros közvetlen Bitcoin-vásárlást.
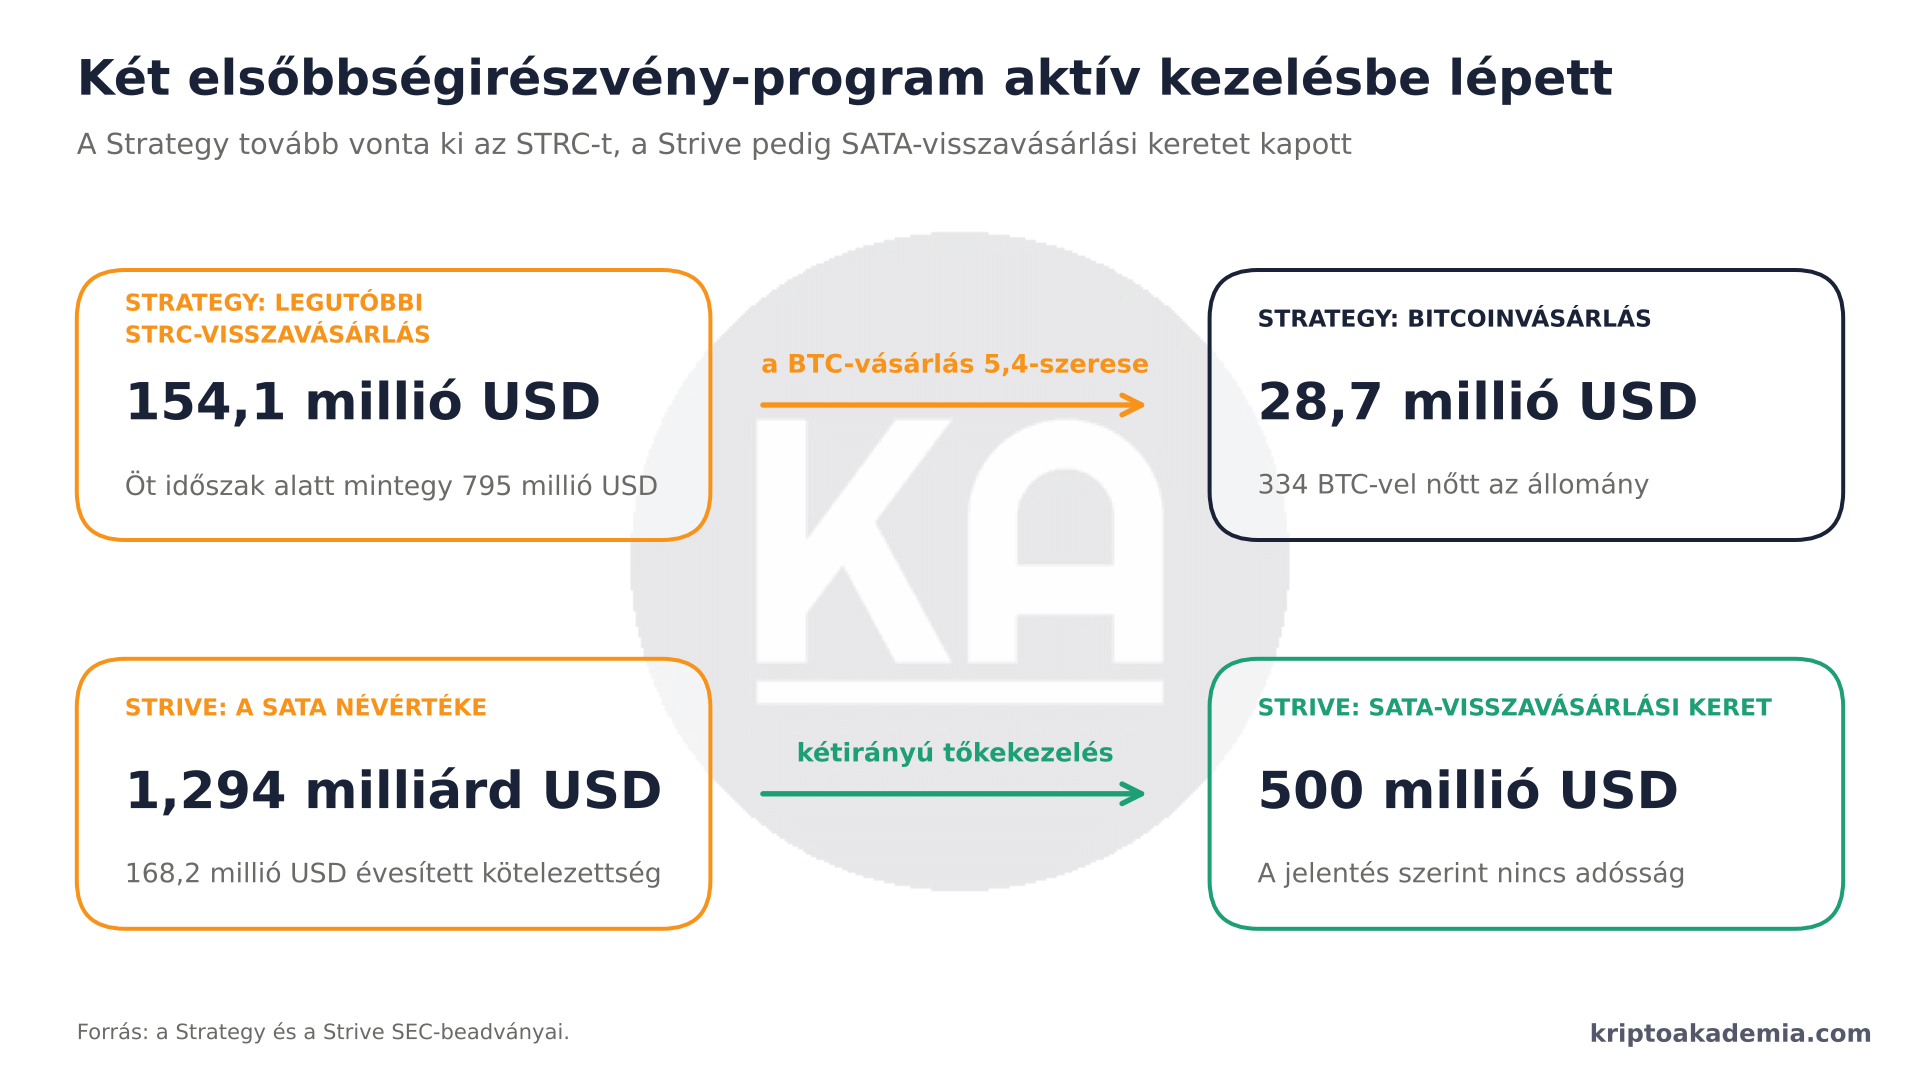
A Strive felhatalmazást adott egy legfeljebb 500 millió dolláros keretet biztosító SATA-visszavásárlási programra. A SATA névértéken jegyzett állománya elérte az 1,294 milliárd dollárt, amelyhez nagyjából 168,2 millió dolláros évesített kötelezettség társul, miközben a cégnek nincs hitele.
Az új csodafegyver, ami felforgatja a piacot – Kripto Akadémia
A kibocsátók számára a kettős irányúvá vált elsőbbségi tőke lett az új fegyver. Kedvező feltételek mellett elsőbbségi részvényeket bocsátanak ki, míg diszkont esetén visszavásárolják azokat. A vállalati kincstárak hosszú távú sikerét ma már nem a felhalmozott bitcoin nyers mennyisége, hanem a finanszírozási szerkezet hatékonysága és a finanszírozás utáni részvényenkénti BTC-növekedés határozza meg.
Új mérce a vállalati kincstárak értékelésében
A vállalati Bitcoin-kincstárak korszaka felnőttkorba lépett, ahol a felületes címkék és a dollármilliárdos vásárlási bejelentések már nem garantálják a részvényesi értéknövekedést. Ahogy a Strive és a Strategy példája jól mutatja, a befektetőknek a nyers kincstári egyenleg helyett a részvényhígítást, a tőkeszerkezeti kötelezettségeket és az egy részvényre jutó valódi értéket kell árgus szemekkel figyelniük. Az a cég fogja megnyerni a kincstári versenyt, amelyik nemcsak gyűjti a Bitcoint, hanem a tőkepiaci eszközök aktív és intelligens használatával a részvényesei számára is valódi értéket tud teremteni.
Szerinted eljárt az idő a puszta bitcoin kincstár bővítés felett? Ne maradj le a tőkepiac történetének legnagyobb dobásáról! Legyél Te is tag a Discord csatornánkon és vitassuk meg a legfrissebb gazdasági eseményeket. Kövesd Velünk online a szektor kriptopénzügyi híreit és elemzéseit, ahol naprakész hírfolyamunkban és jelentések szobánkban követheted a kriptovalutákkal és a világgazdasággal kapcsolatos eseményeket!
Nincs VIP tagság, nincs előfizetés, egységben az erő! Még több hírt és információt olvasnál? Iratkozz fel YouTube csatornánkra! Ha pedig segítőkész és informatív kripto közösségre vágysz, látogass el Discord csatornánk valamennyi szobájába.
/roxom, strategy, strive, capital b, metaplanet, smarter web, bitcointreasuries/