Mindenki a realizált árig tartó zuhanásra várt, de a bitcoin padlója magasabban alakult ki. Ez a szint 58 ezer dollár körül képződött, ahol ráadásul négy különböző támasz találkozott. A júniusi mélypont 2017 óta először a realizált ár fölött maradt. Most az a kérdés, meddig mehet ez az erősödés.
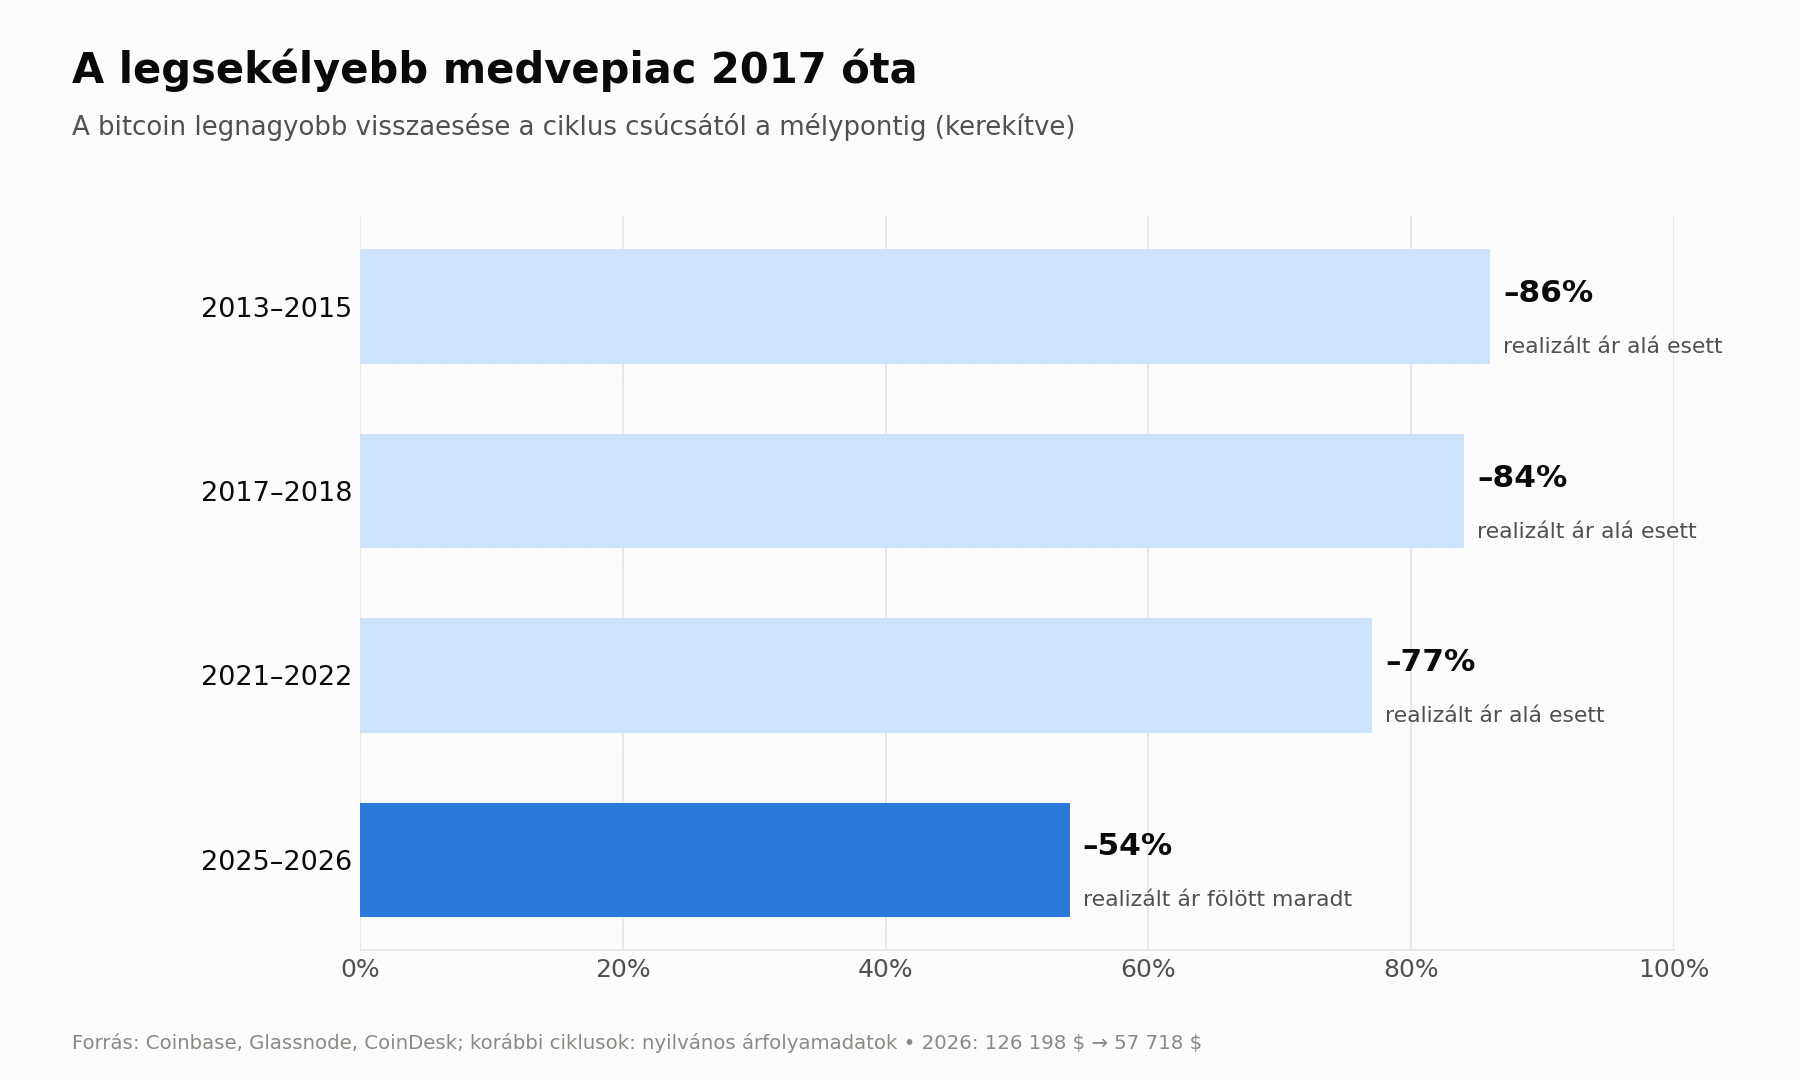
Minden korábbi medvepiac ugyanúgy ért véget. A bitcoin ára lezuhant a realizált árig, vagyis az összes forgalomban lévő érme átlagos bekerülési áráig, sőt az alá. 2026-ban ez elmaradt. A 2025 októberi, 126 198 dolláros csúcsról nagyjából 54 százalékot eső árfolyam júniusban 57 718 dollárnál megtalálhatta meg a maga padlóját. Szeptemberre pedig rövid időre 87 ezer dollár fölé kapaszkodott. Hol volt ez a padló, miért éppen ott, és mit árul el a következő hetekről?
Ahol a korábbi ciklusok mindig megálltak
A realizált ár a Bitcoin piac egyik legfontosabb láncon belüli (on-chain) mutatója. Azt mutatja meg, átlagosan milyen áron mozdultak meg utoljára az érmék. A CoinDesk összesítése szerint 2011-ben, 2015-ben, 2018–2019-ben, a 2020 márciusi összeomláskor és 2022-ben is ez alá esett az árfolyam, mielőtt kialakult a ciklus alja. A realizált ár sokáig a medvepiacok végső támaszának számított.
Gondolkozzunk nagyban! Úton a 300 000 dollár felé? – Kripto Akadémia
Most másként alakult. A Glassnode elemzése szerint a bitcoin ebben a medveciklusban egyetlen napot sem zárt a realizált ár alatt. A 2018–2019-es és a 2022–2023-as medvepiacon az árfolyam hónapokig a mutató alatt tanyázott. A mostani júniusi mélypont viszont fölötte maradt. Erre 2017 óta nem volt példa.
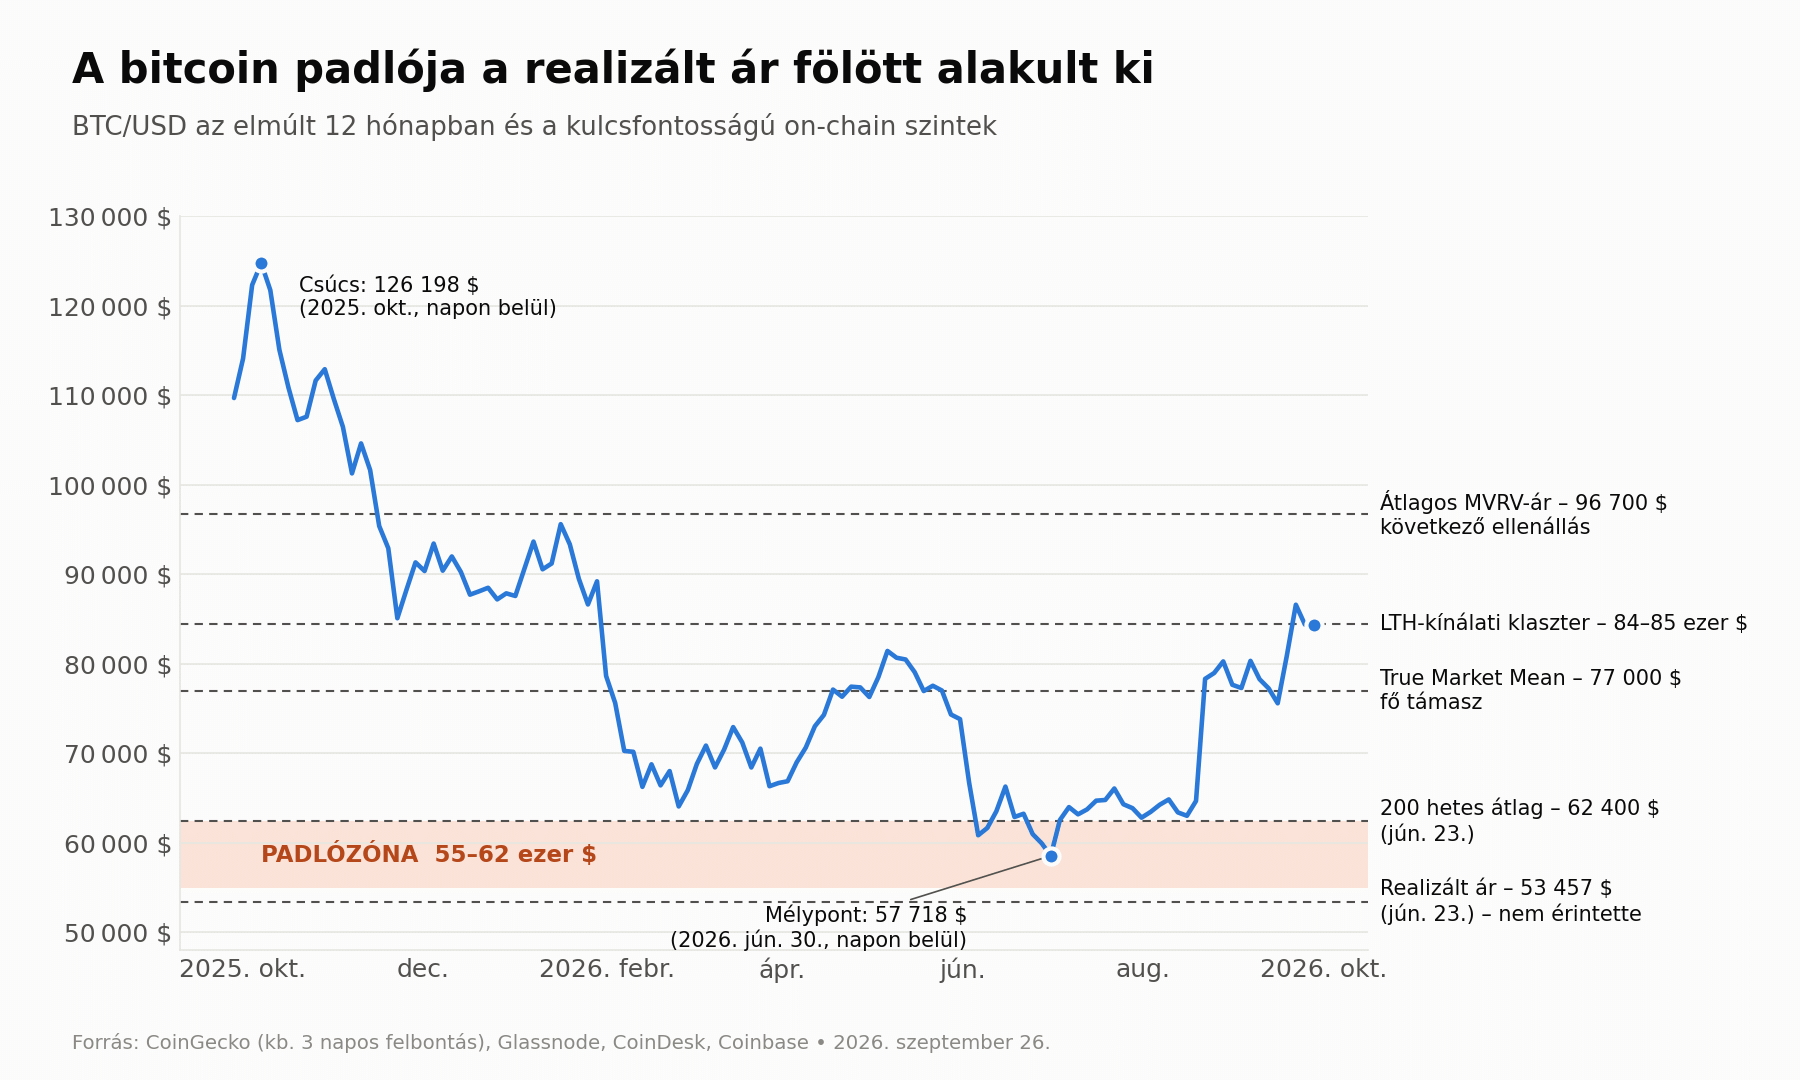
A számok is ezt mutatják. Június 23-án a realizált ár nagyjából 53 457 dollár volt, augusztusban 52 468 dollár, a hosszú távú tartók bekerülési ára pedig 49 737 dollár. A mélypont tehát mintegy 8 százalékkal a realizált ár fölött alakult ki.
Széles, de sekély fájdalom
Fájdalommentesnek ezt a medvepiacot sem lehet nevezni. A júniusi mélyponton a nyereségben lévő kínálat aránya nagyjából a 2022 novemberi szintre esett, vagyis körülbelül ugyanannyi érme volt veszteségben, mint az FTX összeomlása után.
A veszteségek mélysége viszont jóval kisebb volt. A nettó nem realizált nyereség/veszteség (NUPL) ebben a ciklusban egyszer sem fordult negatívba, míg 2018-ban és 2022-ben mélyen a negatív tartományba zuhant. A Glassnode szerint a kisebb papíron lévő veszteség kisebb eladási kényszert jelent.
A kapituláció ettől még megtörtént, csak magasabb árszinten. A legerősebb meggyőződésű tartók egy június 5-ével záruló 48 órás ablakban mintegy 2,4 milliárd dollár veszteséget realizáltak. A származékos piacokon ugyanebben az időablakban több mint 2 milliárd dollárnyi long pozíciót likvidáltak. A Fear & Greed index 12 pontra esett, a hosszú távú tartók SOPR-mutatója pedig 1 alá süllyedt. Ugyanez történt 2015 januárjában, 2018 decemberében és 2022 novemberében is, a nagy mélypontok idején.
Egy hét alatt 2,4 milliárd dollár érkezett a bitcoin ETF-ekbe, ismét pluszban a 2026-os beáramlás – Kripto Akadémia
Hogy miért lett sekélyebb a zuhanás, arra a csúcs ad választ. A korábbi bikapiacok végén a havi RSI 85 fölé szökött, 2025-ben viszont csak a 70-es szint közepéig jutott. Kisebb eufóriát kisebb korrekció követ. Emellett a kínálat egyre nagyobb része ETF-ekben és vállalati kincstárakban van, olyan kezekben, amelyek kevésbé reagálnak pánikkal.
Egy zóna, több padló
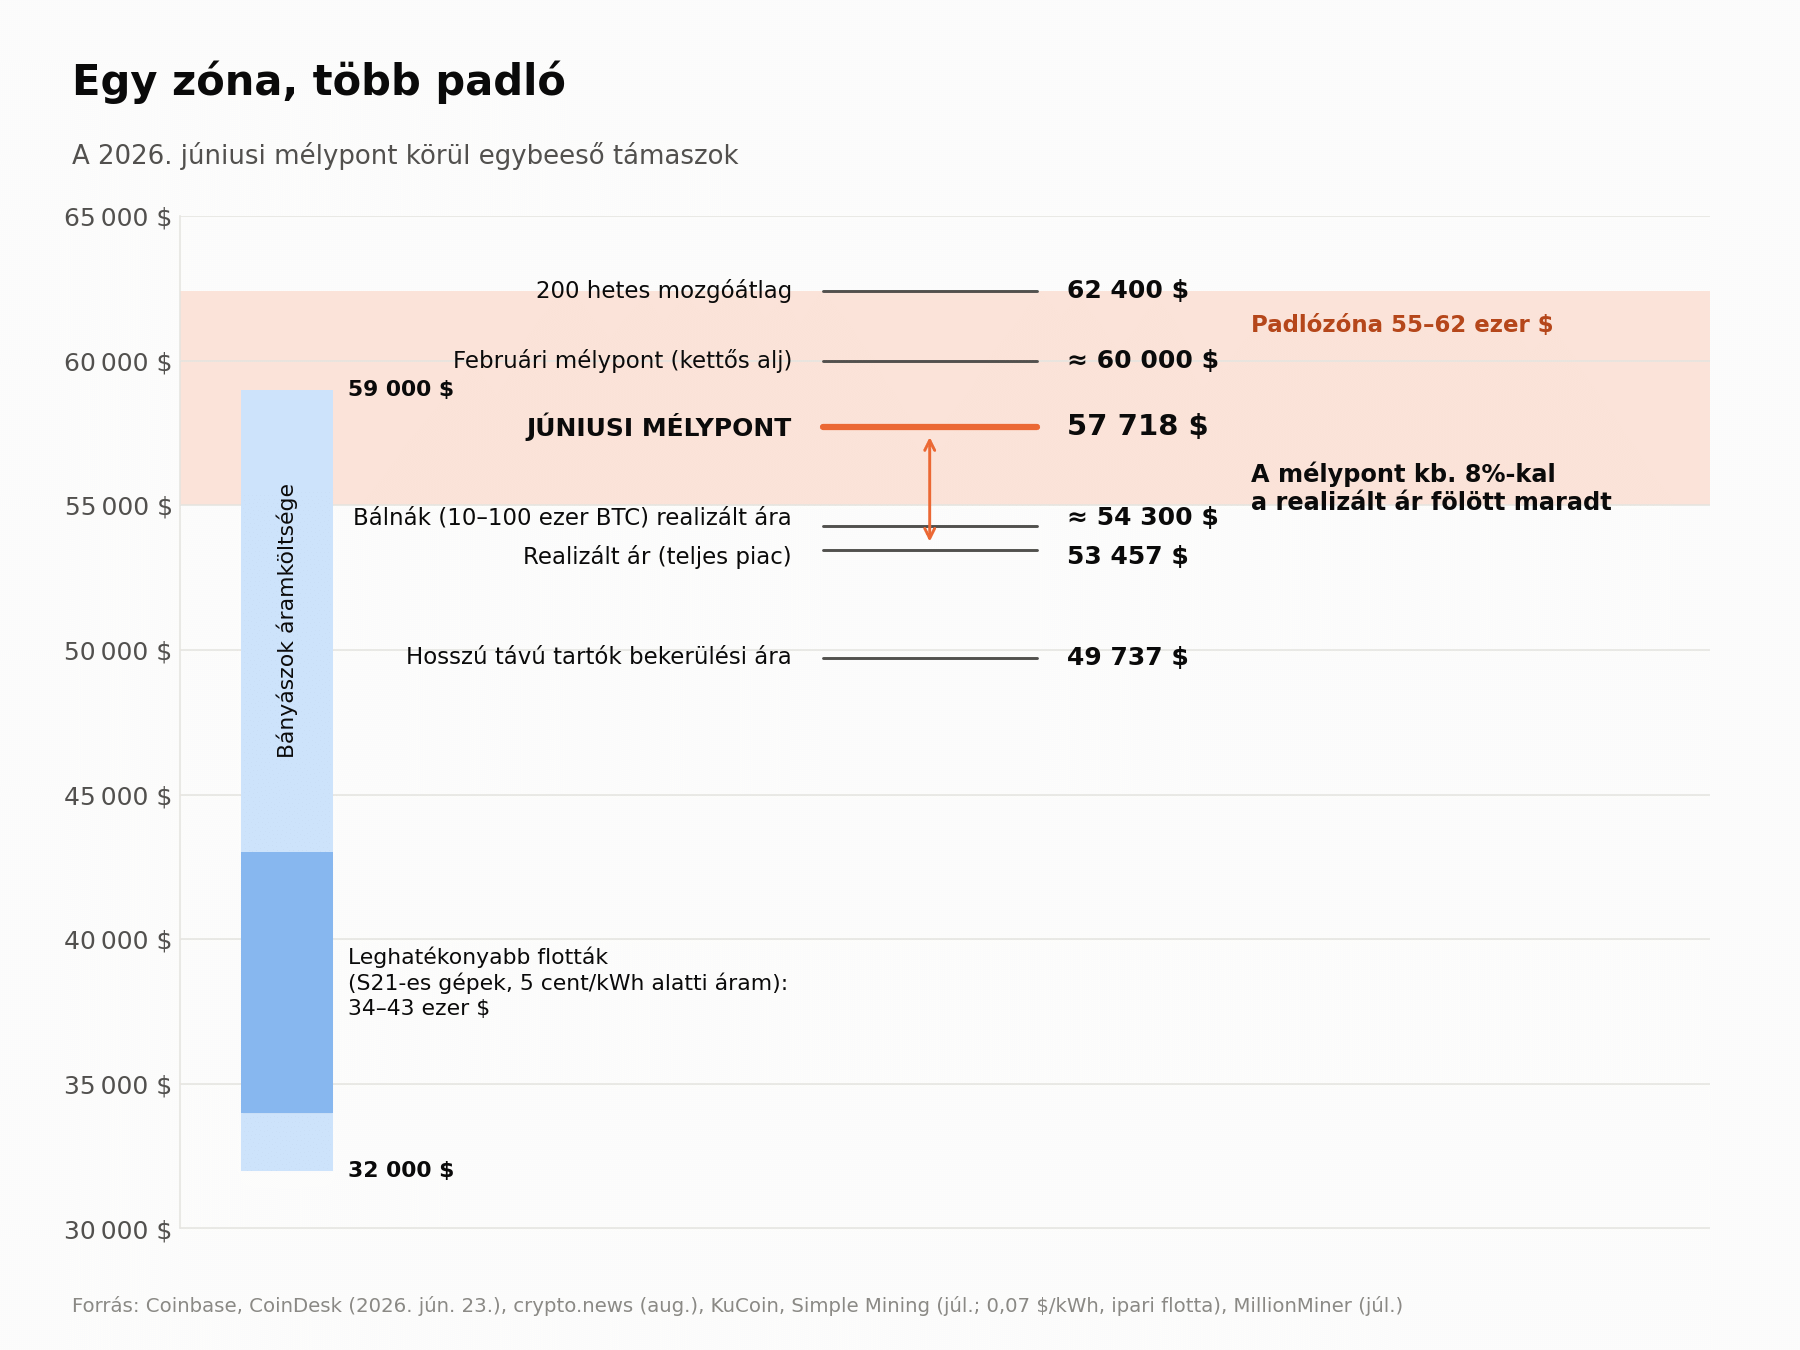
A júniusi mélypont nem véletlenül alakult ki 55 és 62 ezer dollár között. Ebben a sávban több, egymástól független támasz esett egybe:
- a 200 hetes mozgóátlag nagyjából 62 400 dolláron állt;
- a februári mélypont szintén 60 ezer dollár körül volt, így a júniusi esés gyakorlatilag kettős aljat rajzolt;
- a 10–100 ezer BTC-t tartó bálnák realizált ára körülbelül 54 300 dollár;
- a bányászati oldalon 0,07 dolláros kilowattórás áramár mellett az ipari termelési költség nagyjából 32–59 ezer dollár volt bitcoinonként.
Ez a konfluencia magyarázza, miért nem eshetett a Bitcoin árfolyam egészen a realizált árig. A 58 ezer dollár körüli zóna nem pszichológiai, hanem gazdasági padló volt. A pszichológiai szintet a kerek 60 ezer dollár jelenthette.
Satoshi szabálya: az ár a költséghez húz – és fordítva
Satoshi Nakamoto 2010 februárjában a bitcointalk fórumon ezt írta: „The price of any commodity tends to gravitate toward the production cost.” Vagyis bármely termék ára az előállítási költség felé húz. Ha az ár a költség alá esik, lassul a termelés, ha fölé megy, a többlettermelés megemeli a nehézséget, ami a költséget az ár felé tolja.
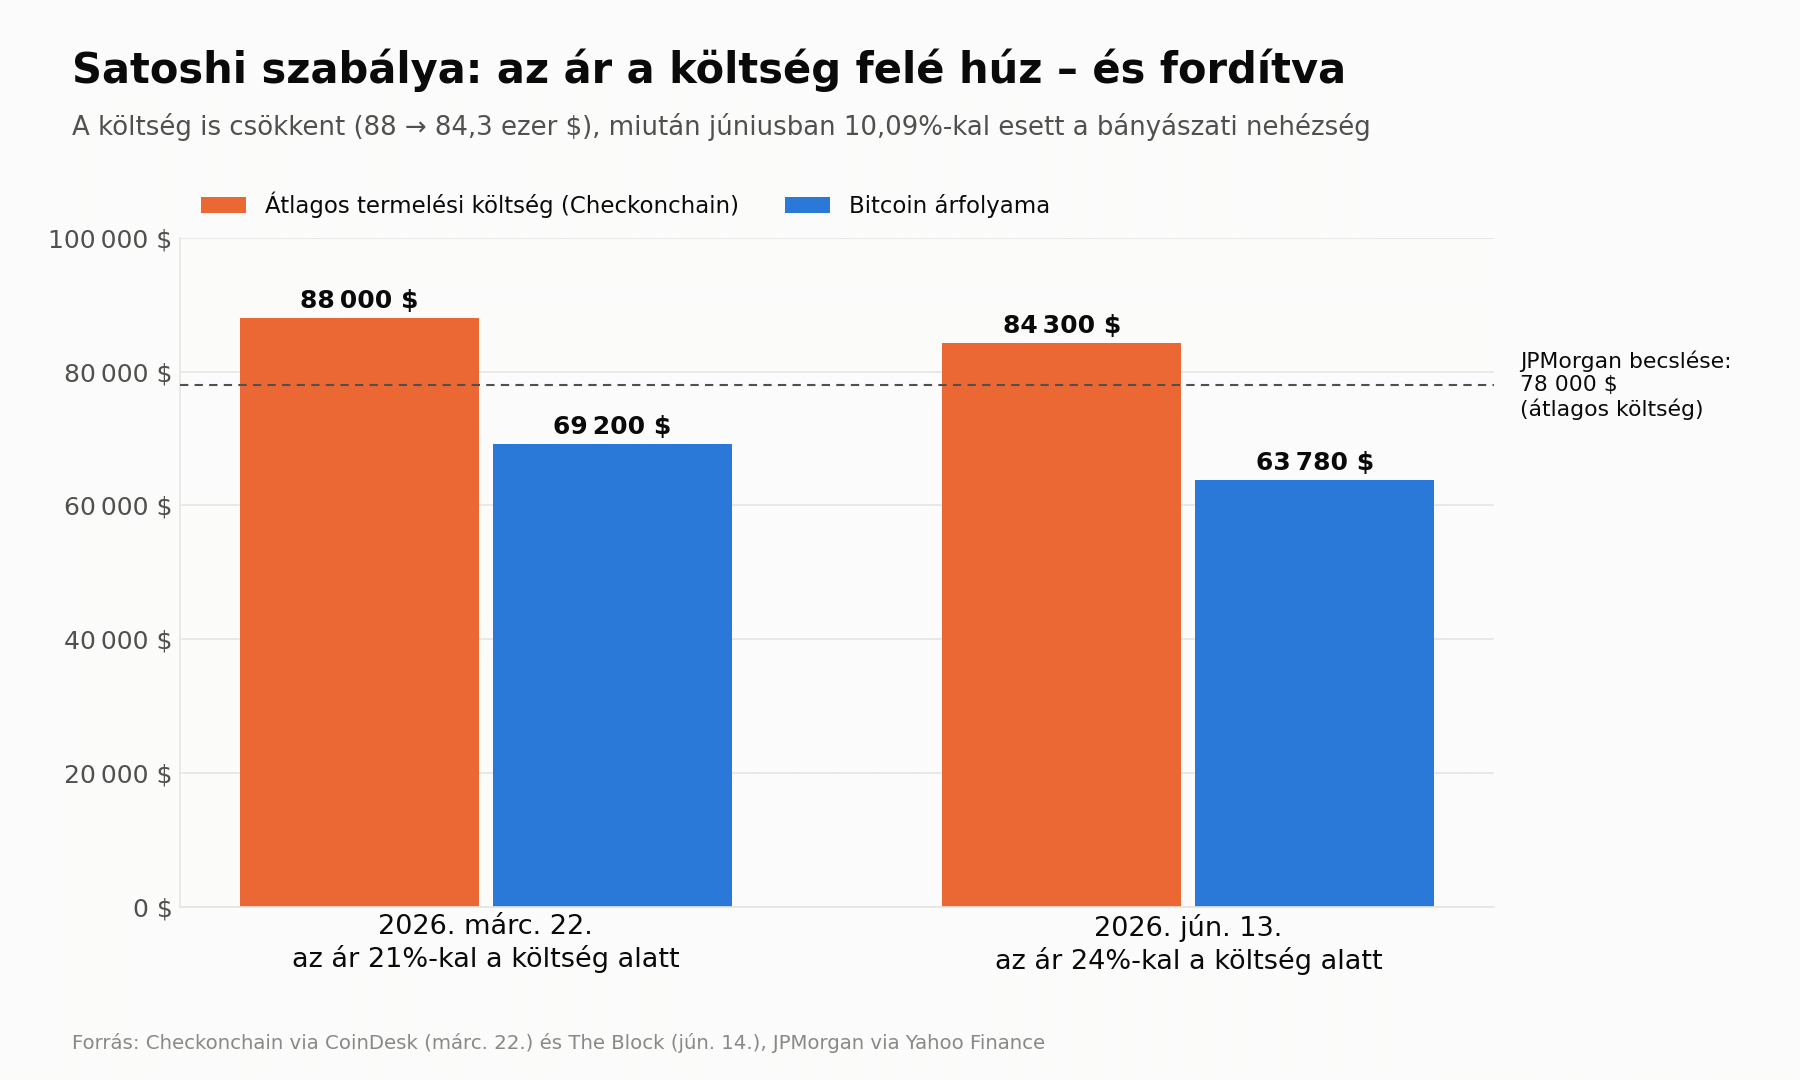
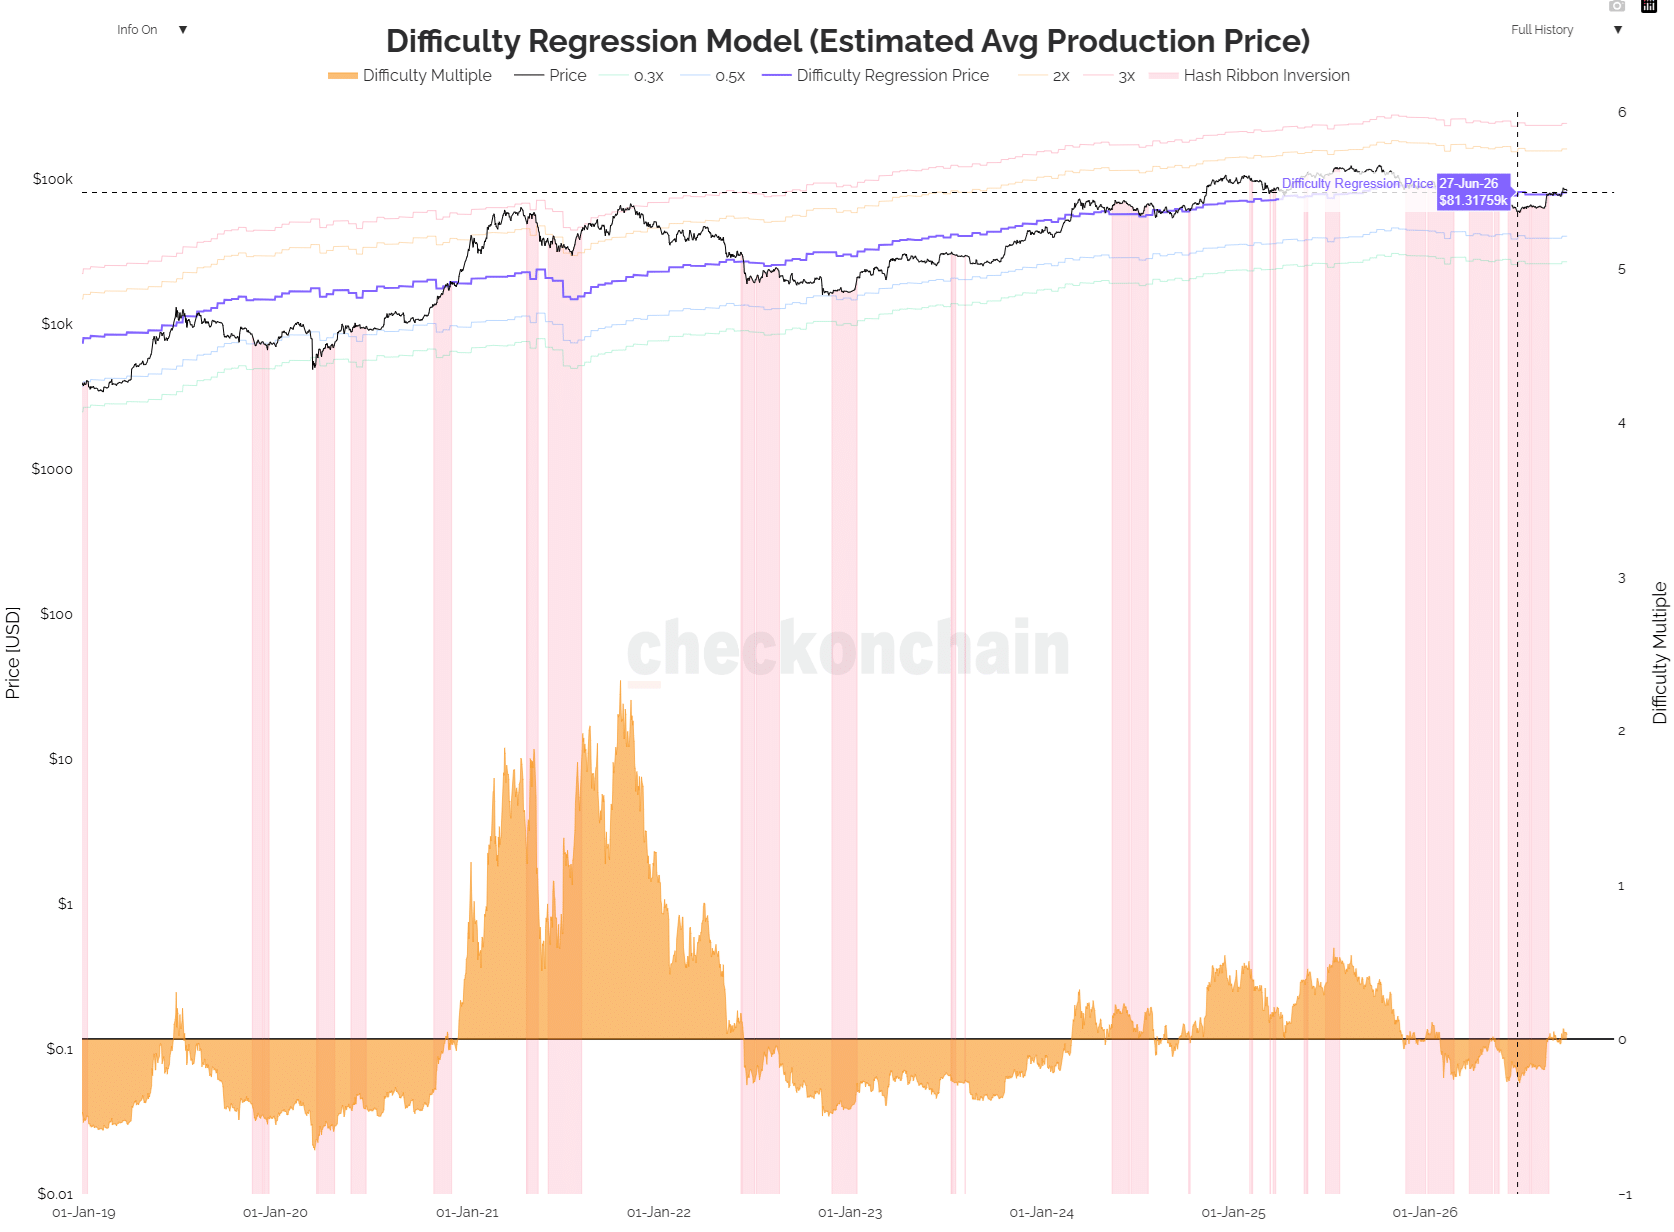
A szabály 2026-ban tankönyvi pontossággal működött, csak kétirányúan. A JPMorgan 78 ezer dollárra becsülte egy bitcoin átlagos előállítási költségét. Az árfolyam 2026 júniusáig öt egymást követő hónapban ez alatt a szint alatt maradt. Az ár tehát nem egyszerűen a költséghez közelített, hanem alá is lőtt. Közben a költség is mozdult: a Checkonchain nehézségalapú modellje a márciusi 88 ezer dollárról június közepére 84 300 dollárra csökkent. Ez az után történt, hogy júniusban 10,09 százalékkal esett a bányászati nehézség, 2026 második legnagyobb negatív kiigazításaként.
A bányászok a végsőkig préselődtek. A hashár petahashenként napi 30 dollár alá, a 20-as érték felső tartományába zuhant, jóval a régebbi gépek nagyjából 35 dolláros nullszintje alá. A tőzsdén jegyzett bányászok 2026 első negyedévében több mint 32 ezer bitcoint adtak el, többet, mint 2025 egészében. Egyetlen héten a MARA, a Genius Group és a Nakamoto Holdings együtt több mint 15 ezer BTC eladását jelentette be, jórészt a tartalékaikból.
Ez a szám döntheti el az árfolyam sorsát – Kripto Akadémia
Satoshi maga is látta a szabály korlátait. Ugyanebben a hozzászólásban hozzátette: később, amikor az új érmék kibocsátása már csak töredéke lesz a teljes kínálatnak, inkább a piaci ár szabja meg a termelési költséget, mint fordítva. 2026-ban pontosan ez történt. A nehézségalapú költségmodellek az árat követik, hiszen a nehézség maga is az árra reagál. A nehézségalapú költségmodellek részben az ár lassított tükörképei. A bányászok napi kibocsátása ma már kicsi az ETF-áramlásokhoz képest, így a bányászköltség inkább megerősítő tényező, mint a fordulat fő oka.
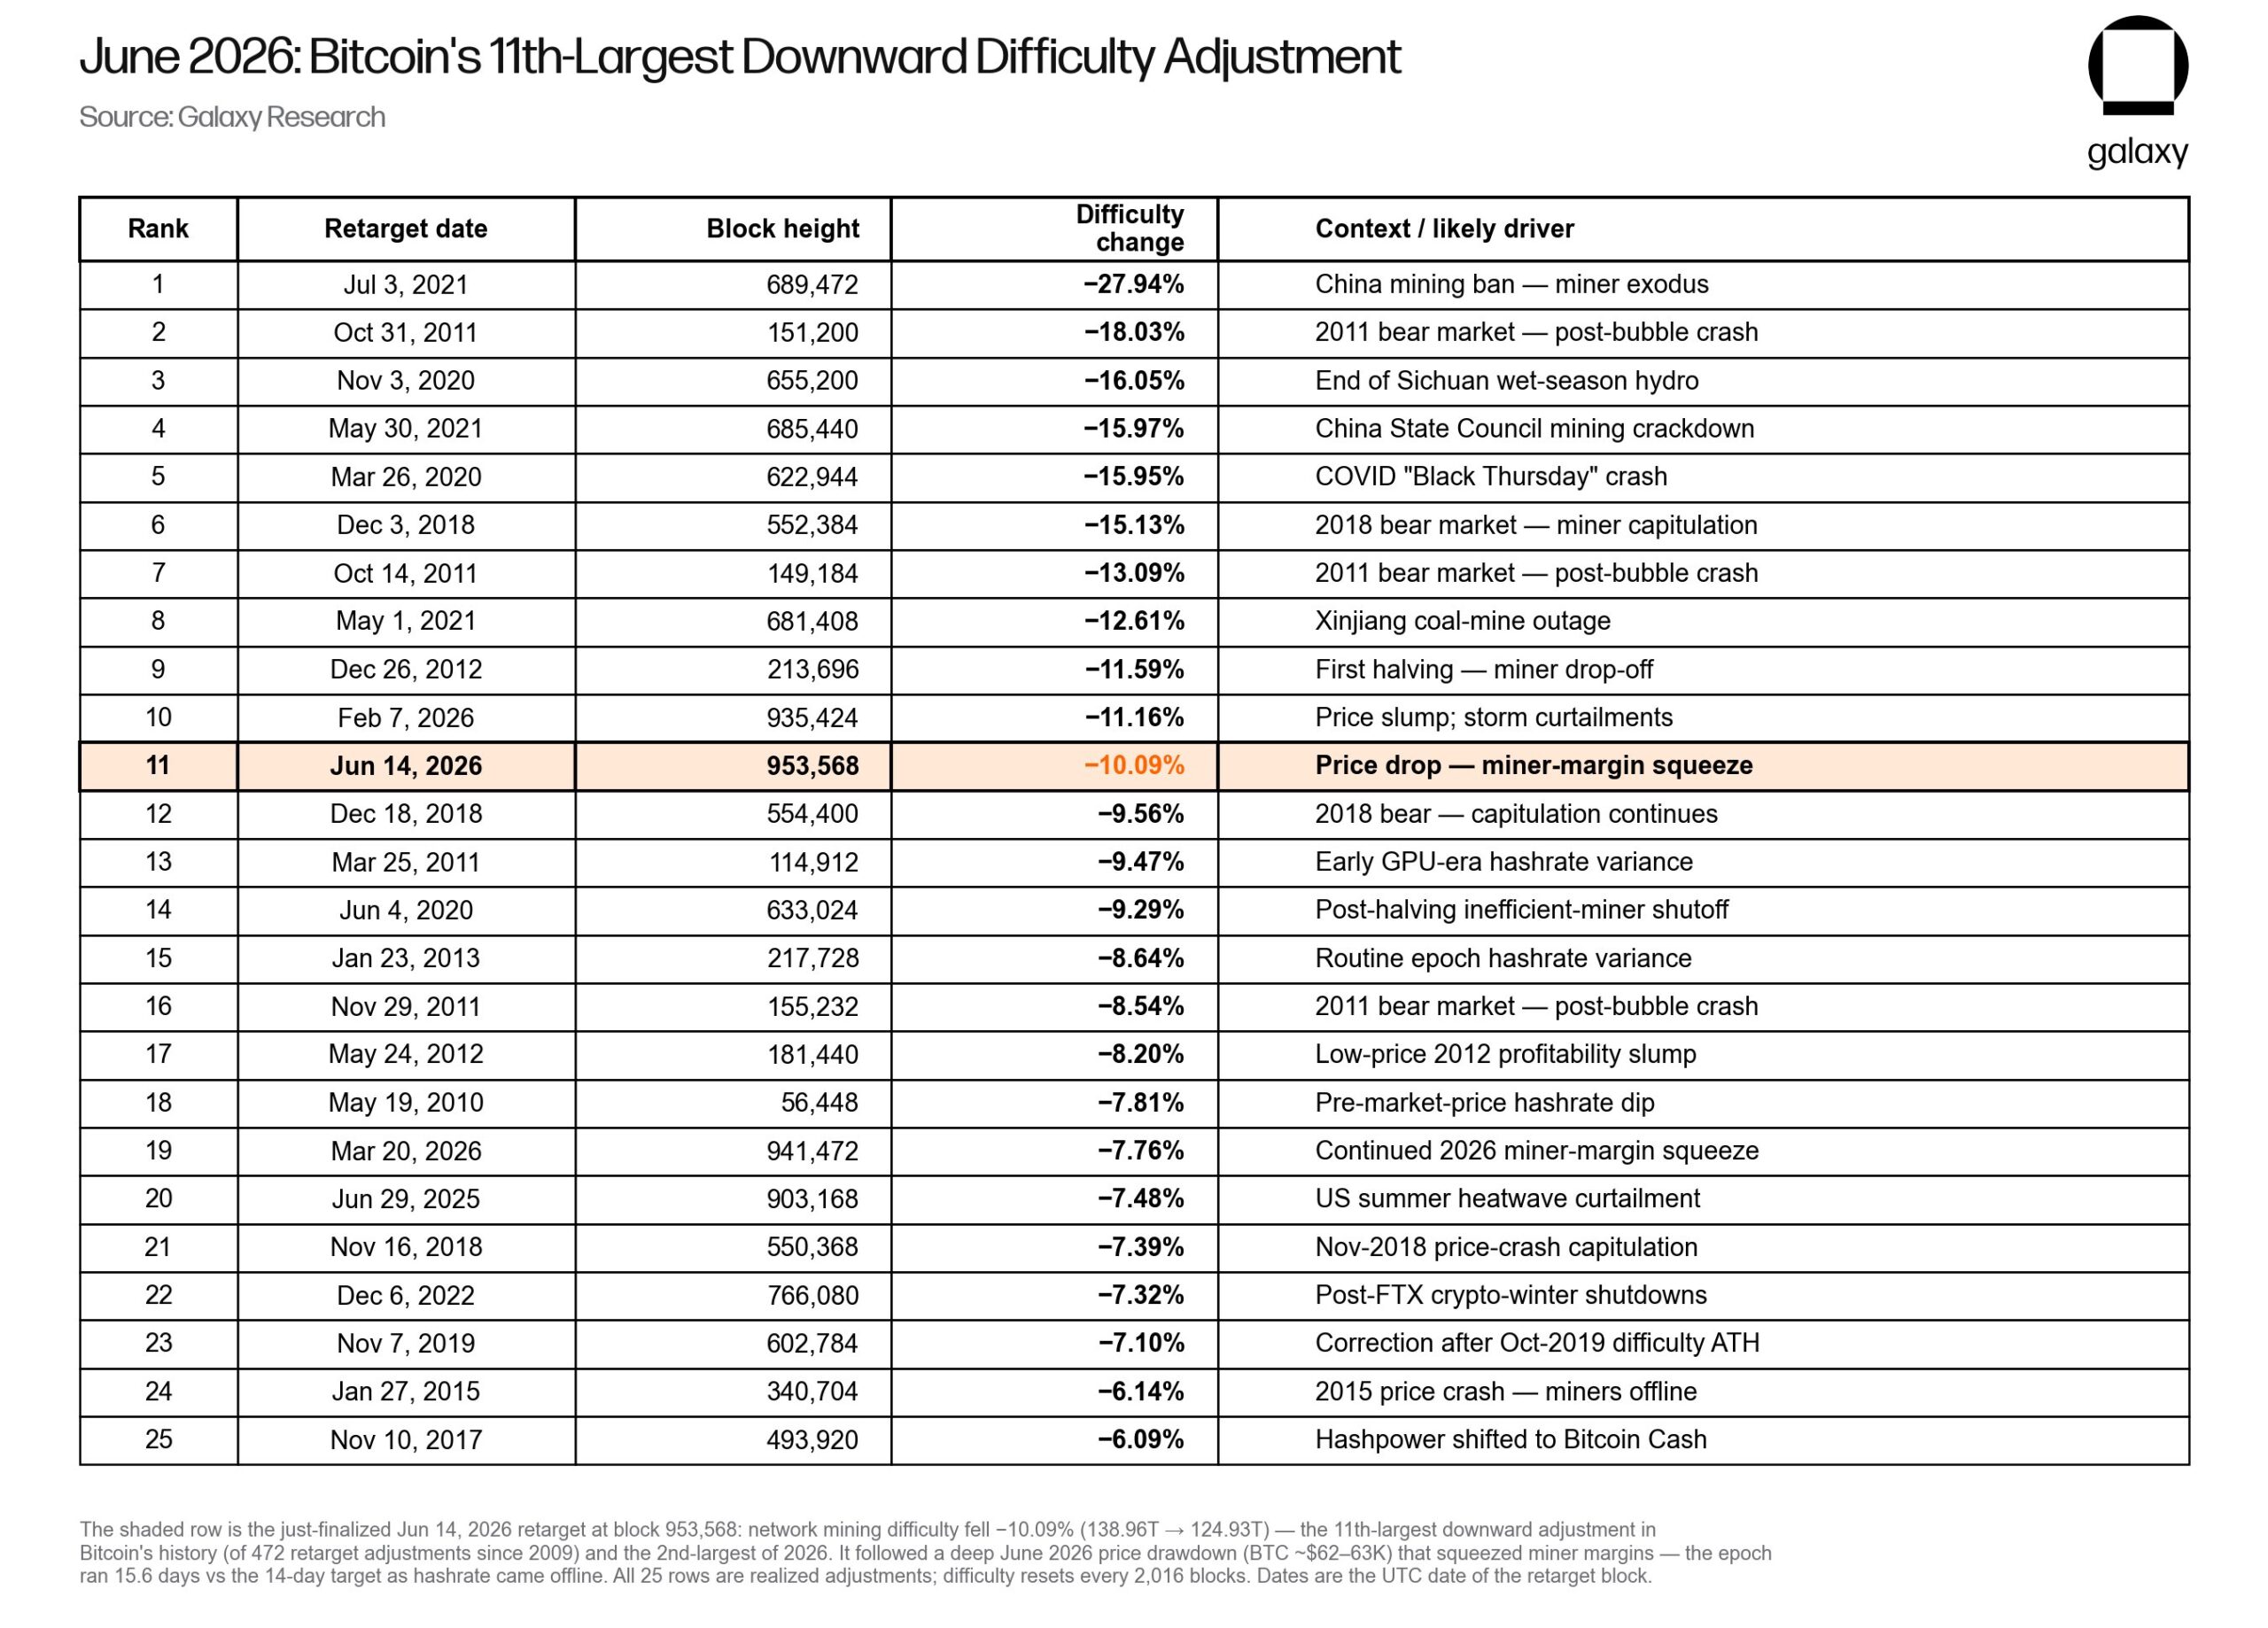
A tanulság: medvepiacon a bitcoin ára nem az átlagos teljes költségig, hanem a marginális bányászok áramköltségéig esik. Onnan a nehézség csökkenése, valamint a gyenge szereplők kiesése állítja helyre az egyensúlyt, ahogy Satoshi tizenhat évvel ezelőtt leírta.
Az erősödés számokban
A nyári oldalazás után szeptemberben felgyorsult a kilábalás. Július végére a rövid távú tartók bekerülési ára 72 600 dollárra csúszott, mert az új vevők alacsonyabban szálltak be. A CryptoQuant szerint az árfolyam átlépte a nagyjából 80 500 dolláros 365 napos mozgóátlagot, és áttört a 76–81 ezer dolláros, régebbi érmékhez kötődő kínálati zónán.
Így csökken a pénzed vásárlóereje – Kripto Akadémia
A Glassnode szerint a bitcoin ma a 77 ezer dolláros True Market Mean és a rövid távú tartók bekerülési ára fölött forog. A legnagyobb hosszú távú kínálati klaszter 84–85 ezer dollárnál van. Augusztusban az ETF-befektetők átlagos bekerülési ára 84 714 dollár volt, így az ETF-es vevők nagyjából most kerültek vissza nullára.
A kereslet is visszatért. Az amerikai spot ETF-ekbe öt nap alatt mintegy 1,3 milliárd dollár áramlott, két hét nettó kiáramlás után. Szeptember 21-én pedig egyetlen nap alatt közel 999 millió dollár. A spot forgalom 121 százalékkal nőtt a rali kezdete óta, és egy év után először bővült emelkedő árfolyam mellett. Közben a realizált profit a 2024-es és 2025-ös csúcsok töredéke, ami arra utal, hogy a tartók egyelőre nem szórják a piacra az érméiket.
Mi hozhat a távoli jövő?
A Glassnode szerint a következő komoly ellenállás az átlagos MVRV-ár, nagyjából 96 700 dollárnál. Az opciós piacon ehhez közel, 95 ezer dollárnál halmozódott fel rekordméretű pozitív gamma. A 95–97 ezer dolláros sáv lehet az első igazi erőpróba. Lefelé a 84 ezer dolláros szint a kulcs. Amíg ez tart, nyitva az út fölfelé, alatta viszont ismét a 77 ezer dolláros szint kerülne képbe.
Célkeresztben a 96 700 dollár – Kripto Akadémia
A makrokörnyezet nem egyértelműen barátságos. A Fed szeptember 16-án kamatot emelt, a tízéves amerikai állampapírhozam pedig 5 százalék fölé, 5,2 százalék közelébe kúszott. A bitcoin eddig a Szenátus CLARITY Act-szavazásán elszenvedett kudarcot és a geopolitikai zajt is elviselte, de egy mélyebb újrateszt nem zárható ki.
A padló, amely nem ott volt, ahol vártuk
A 2026-os medvepiac legfontosabb tanulsága, hogy a bitcoin padlója nem a realizált árnál, hanem fölötte, a bányászok áramköltsége, a bálnák bekerülési ára és a 200 hetes átlag metszéspontjában alakult ki. A fájdalom ugyanolyan nagy volt, mint 2022-ben, csak sekélyebb, és gyorsabban el is múlt. Satoshi szabálya azonban ma is érvényes: az ár a költség felé húz, a költség pedig az ár felé. Aki a realizált árig tartó zuhanásra várt, most lemaradhat a fordulóról. A 84 ezer dolláros szint megtartása azonban még nem jelent visszavonhatatlan bikapiacot.
Figyelem! A cikkben található tartalmat ne tekintsd befektetési tanácsadásnak. Mielőtt befektetnél alaposan járd körbe a témát, és csak annyit kockáztass, amennyinek az elvesztése nem okoz anyagi, illetve lelki terhet. A cikk nyilvánosan elérhető információkon alapul.
Az itt közölt tartalom kizárólag tájékoztatási célokat szolgál, és nem minősül befektetési tanácsadásnak. A befektetési döntések meghozatala előtt arra biztatjuk olvasóinkat, hogy végezzenek saját kutatást. A múltbeli teljesítmény nem jelent garanciát a jövőbeni eredményekre.
Szerinted megvolt már a padló, vagy jön még egy újrateszt? Legyél Te is tag a Discord csatornánkon és vitassuk meg a legfrissebb gazdasági eseményeket. Kövesd Velünk online a szektor kriptopénzügyi híreit és elemzéseit, ahol naprakész hírfolyamunkban és jelentések szobánkban követheted a kriptovalutákkal és a világgazdasággal kapcsolatos eseményeket!
Nincs VIP tagság, nincs előfizetés, egységben az erő! Még több hírt és információt olvasnál? Iratkozz fel YouTube csatornánkra! Ha pedig segítőkész és informatív kripto közösségre vágysz, látogass el Discord csatornánk valamennyi szobájába.
/kripto akadémia, glassnode, coindesk, crypto.news, yahoo finance, simple mining, chechonchain, the block, bitcoin foundation, crypto times, bitcointalk/