Néhány tíz dollárral is el lehet kezdeni kereskedni a legnagyobb decentralizált tőzsdéhez, a Hyperliquidhez kapcsolódó telefonos alkalmazásokban, a kereskedési ügyletek költségei azonban gyorsan felhalmozódhatnak.
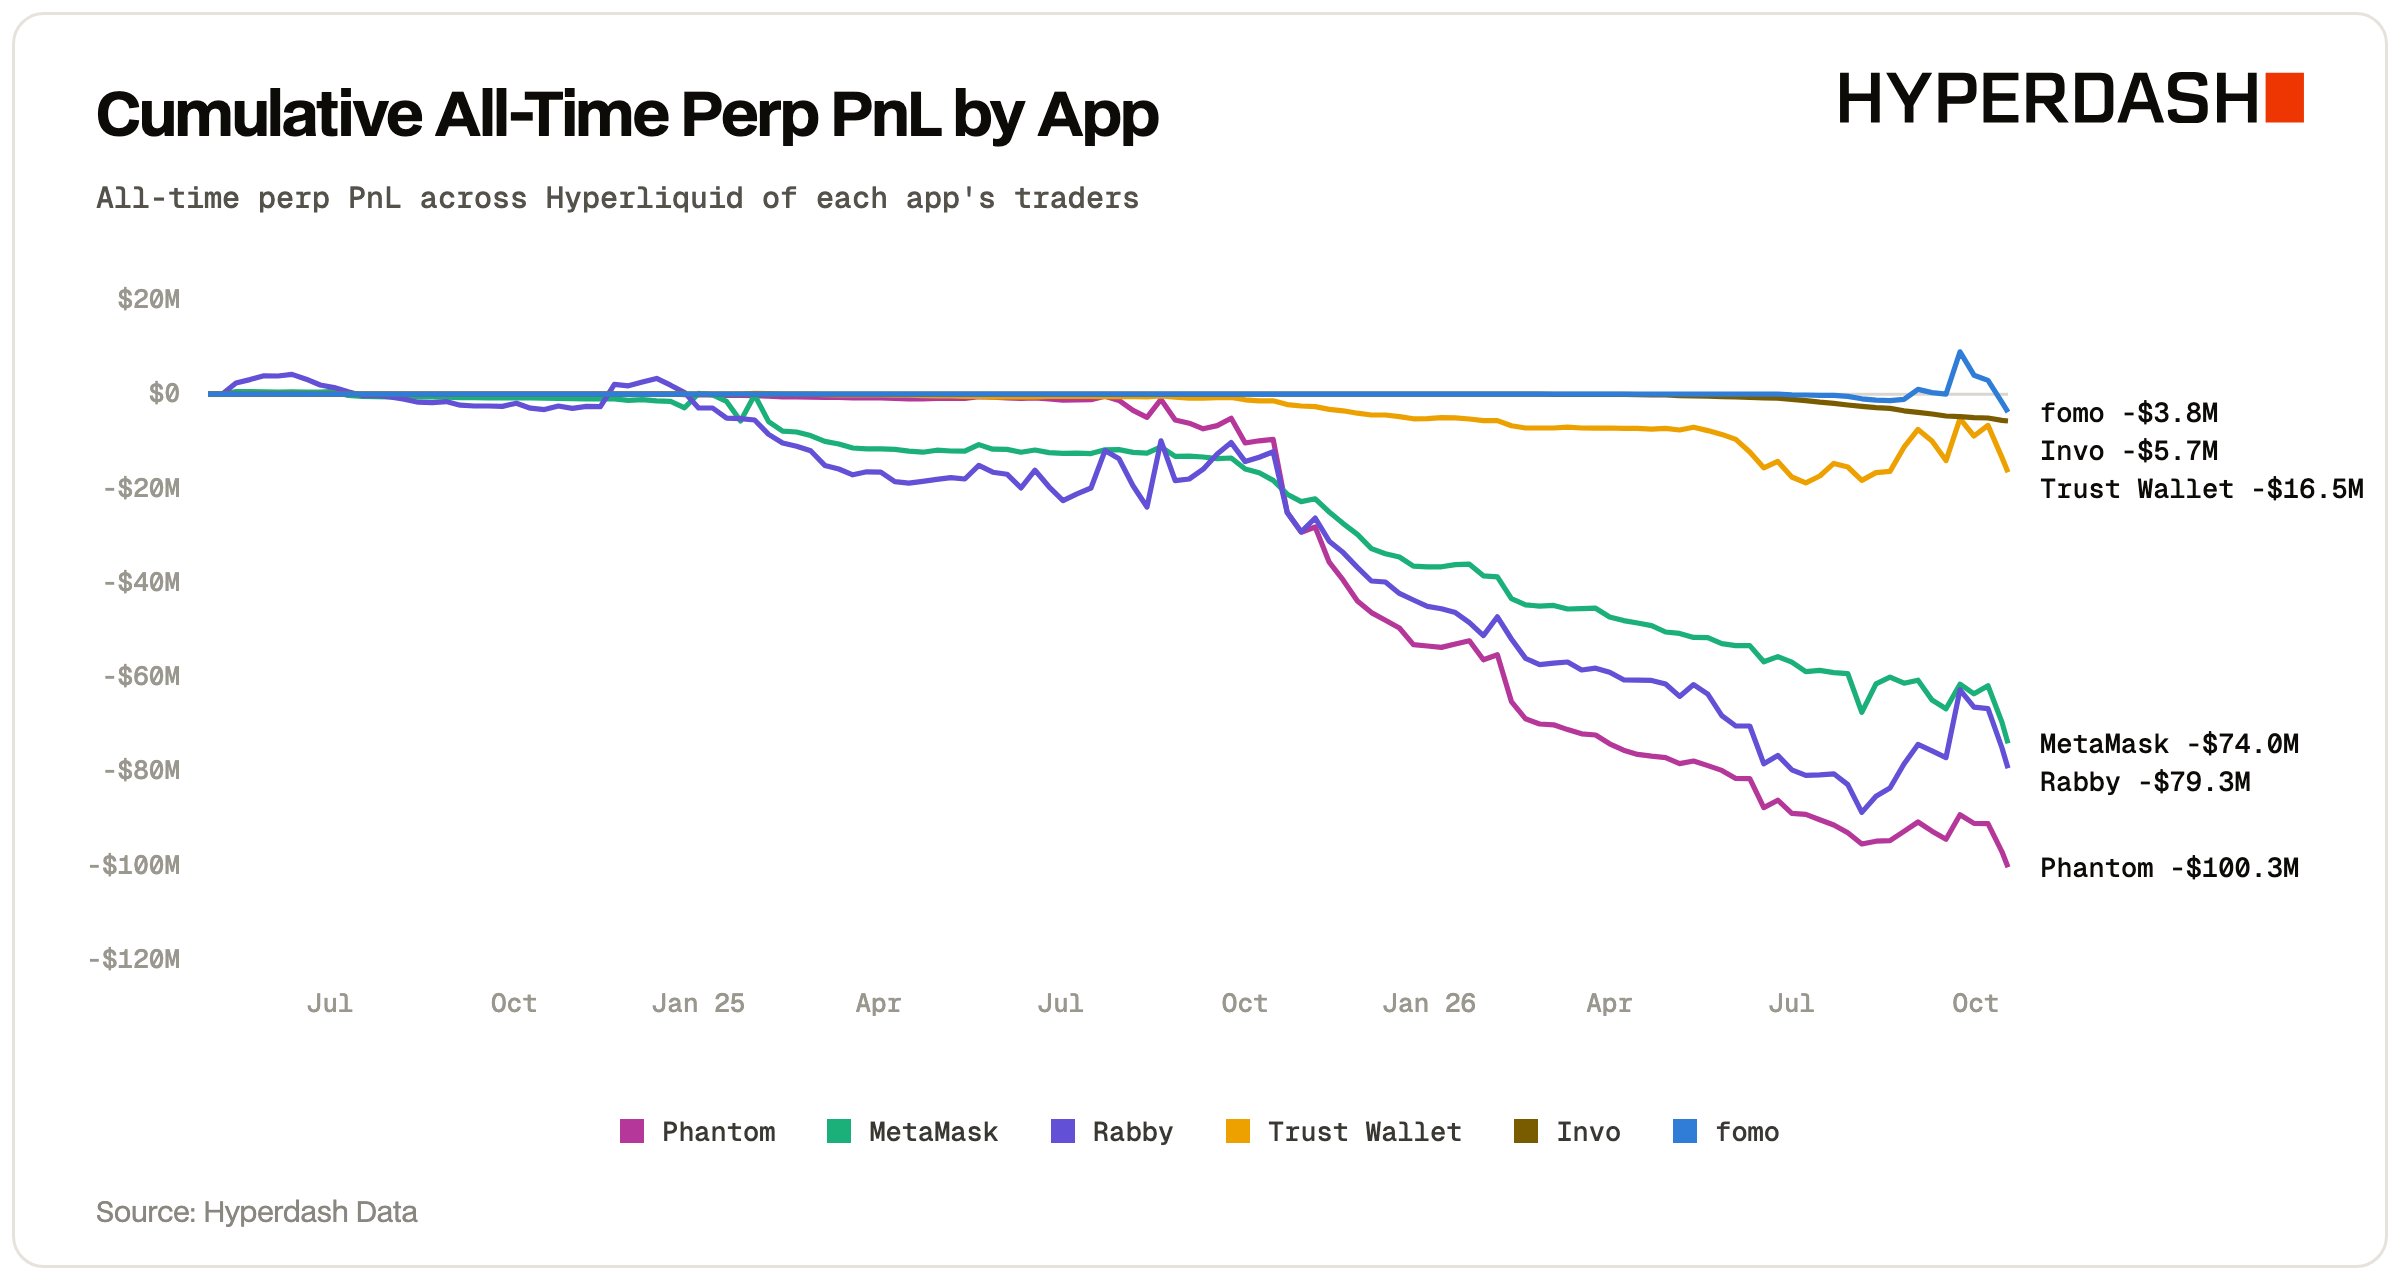
Egy közel 400 000 tárcát vizsgáló elemzés hat kriptotárca és alkalmazás, a Phantom, a MetaMask, a Rabby, a Trust Wallet, az Invo és a fomo felhasználóinak ügyleteit vizsgálta meg. Ezek mind a saját felületükön keresztül, integrálva teszik elérhetővé a Hyperliquid piacait. A vizsgált tárcák kereskedőinek teljes, Hyperliquiden kimutatott összesített vesztesége 280 millió dollár volt, amiből 126 millió dollárt a kereskedési díjak tettek ki.
Az elemzés során az úgynevezett perpetual, vagyis lejárat nélküli határidős szerződések kereskedését elemezték. Ezekkel egy eszköz árfolyamának emelkedésére (long) vagy esésére (short) lehet pozíciót nyitni, és akár tőkeáttételt is lehet alkalmazni.
A tőkeáttétel révén a felhasználó a saját pénzénél nagyobb értékű pozíciót is nyithat.
50 dolláros fedezettel és tízszeres tőkeáttétellel például 500 dollár értékű kitettséget is vállalhat, de az árfolyamváltozás hatása ilyenkor ehhez az 500 dollárhoz igazodik. Vagyis az árfolyam 10 százalékos esése a teljes 50 dolláros fedezetet felemésztheti. Ha a fedezet a veszteségek miatt túl alacsonyra csökken, a rendszer kényszerből lezárhatja a pozíciót, ezt nevezik likvidálásnak.
Az elemzés szerint egy tipikus tárca általában 30-60 dollárt fizetett be, hogy a Hyperliquiden kereskedhessen.
Hogyan lesz néhány centből számottevő veszteség?
A kereskedés költsége több rétegből állhat. A Hyperliquid alapdíján felül az ügyletet közvetítő alkalmazás is felszámíthat saját díjat. Ennek technikai eszköze az úgynevezett builder code, amely alapján a tőzsde rendszer azonosítja, melyik alkalmazásból érkezett egy megbízás.
Egy perpetualügyletnél az alkalmazás díja a nyitásnál és a zárásnál is felmerülhet. A vizsgált platformok díjai 0,065 és 0,145 százalék között mozogtak, vagyis egy 100 dolláros ügylet költsége alkalmazástól függően 0,065 – 0,145 dollár volt.
Ez elsőre kevésnek tűnhet, de a díjat az ügylet teljes értékére számítják, vagyis ha például a már említett 50 dolláros fedezettel megnyitott, tízszeres tőkeáttételes, 500 dolláros pozíciót veszünk alapul, a közölt díjsávval számolva a nyitás és a zárás is már 0,325 – 0,725 dollárba kerül. Egy teljes kör költsége tehát 0,65 – 1,45 dollár is lehet.
Ez az 50 dolláros fedezet 1,3 – 2,9 százaléka, akkor is, ha a kereskedés során az árfolyam egyáltalán nem változott. Ebből már jól látható, hogy akár már néhány ügylet után is jelentős bruttó kereskedési nyereségre van szükség ahhoz, hogy a számla a költségek levonása után egyáltalán nullán maradjon.
Kevés befizetésből is lehet milliárdos forgalom
A gyakori kereskedést jól érzékelteti az Invo példája. Az elemzés szerint az alkalmazás felhasználói összesen 12,4 millió dollárt fizettek be, miközben 5,8 milliárd dollárnyi kereskedési forgalmat bonyolítottak le.
A két szám aránya körülbelül 468-szoros. Ez nem jelenti azt, hogy minden felhasználó ugyanennyiszer forgatta meg a pénzét, de viszonylag kevés befizetett pénzből is keletkezet rendkívül nagy, díjköteles forgalom.
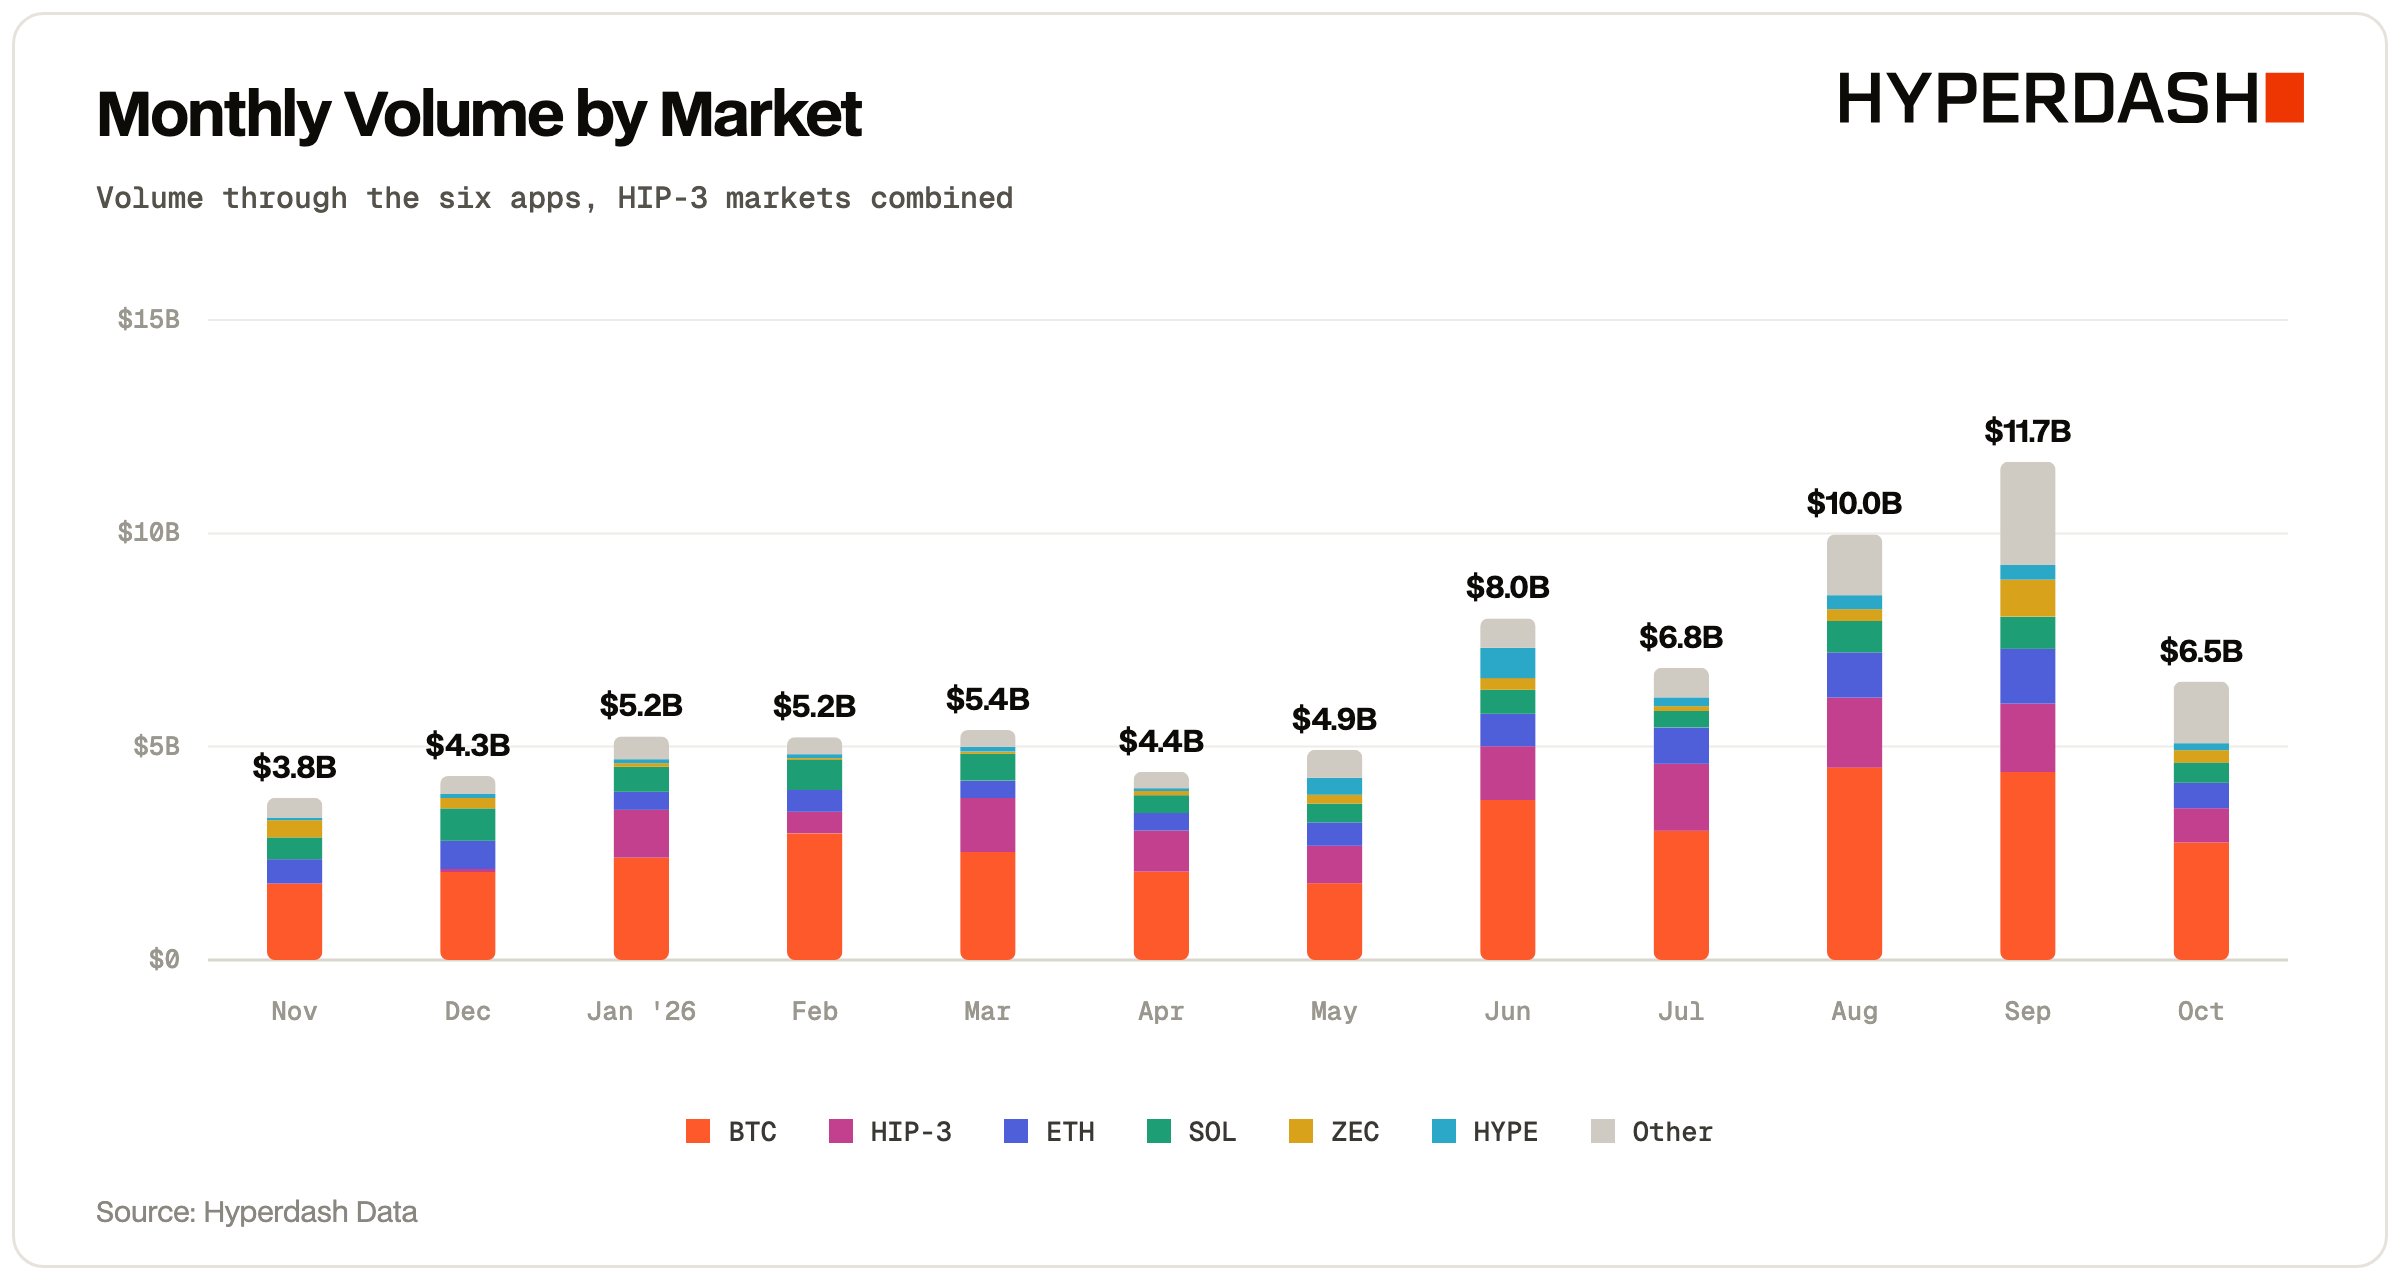
A hat alkalmazásból érkező felhasználóknál a bitcoin adta a forgalom közel felét, de ugyancsak jól szerepeltek a a hagyományos piacokhoz, az olajhoz, az ezüsthöz és az aranyhoz kapcsolódó szerződések (HIP-3). A Hyperliquid tehát hiába kriptós hátterű, felhasználói előszeretettel kereskednek a nem kriptós piacain is.
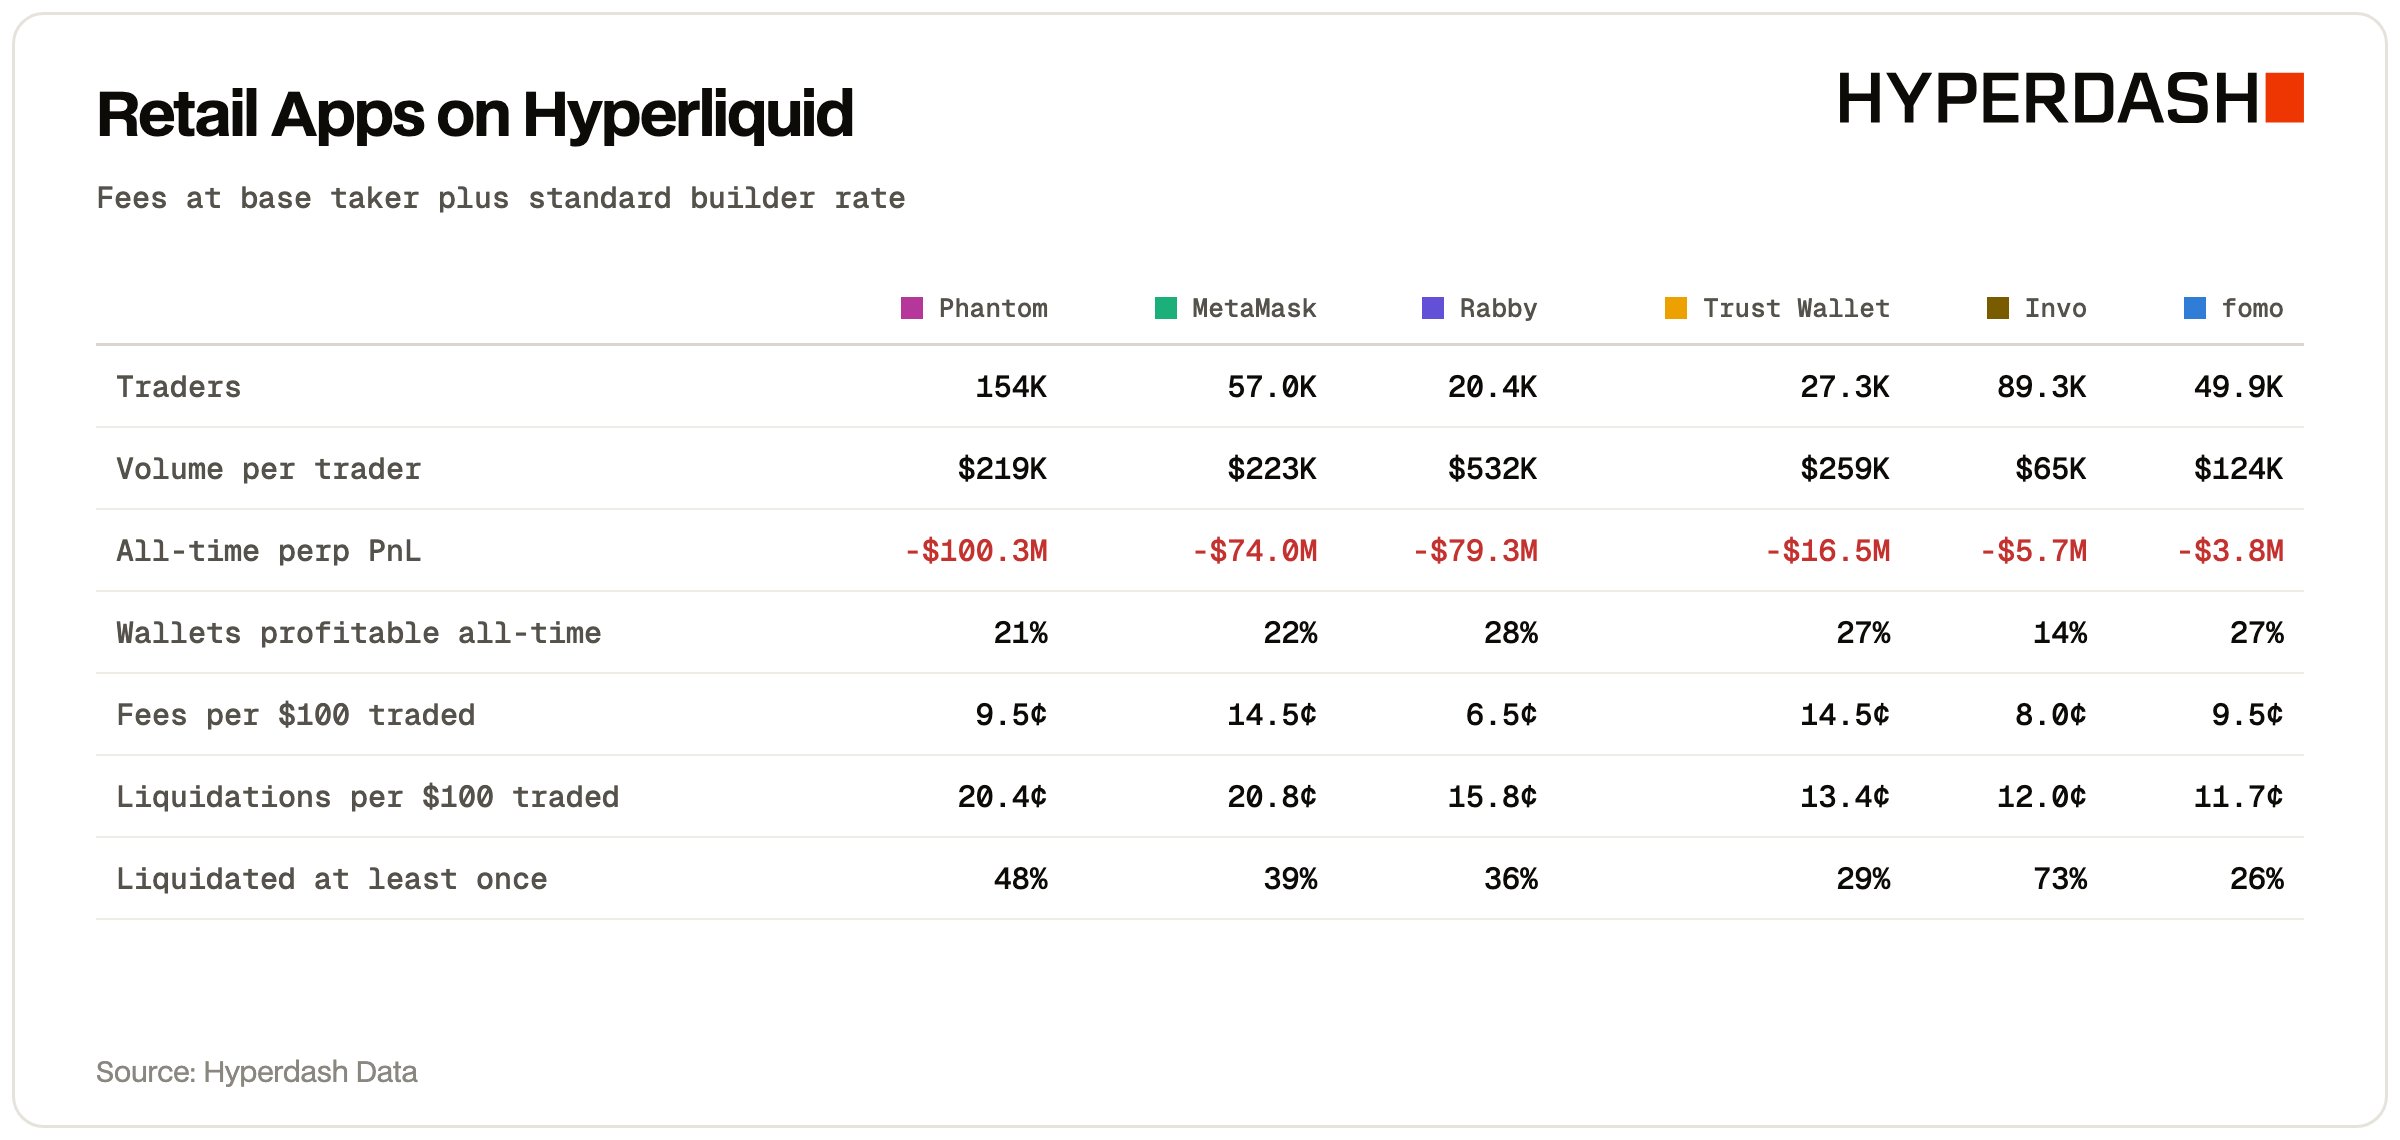 Az elemzés a tavaly november és idén szeptember közötti időszakot vizsgálta, és ez alatt a kereskedőknek csak kb. negyede volt nyereséges, harmaduk pedig legalább egyszer likvidálódott, vagyis a teljes befizetését elvesztette.
Bár az adatok csak egy meghatározott tárcacsoport eredményét mutatják, a nagy minta mégis jól érzékelteti a telefonos kereskedés egyik hátrányát. Az egyszerű felület megkönnyíti az újabb ügylet elindítását, de a könnyű hozzáférhetőség túlzott kereskedési aktivitáshoz is vezethet, aminek költsége jelentős terhet róhat a felhasználóra.