Az egykori ICO-k, vagy a jelenleg egyre inkább terjedő tokenizált részvények mind ugyanarra a problémára kerestek választ: hogyan vehet részt egy hétköznapi befektető olyan korai befektetési lehetőségekben, amelyekből korábban csak kockázatitőke-alapok, intézményi szereplők vagy bennfentesek profitálhattak.
A megoldás már nem egy kriptós whitepaper, hanem egy amerikai szabályozott befektetési alap formájában tér vissza, amit a kriptovilág egyik ismert korai befektetője hozott létre.
Kriptóznál? Nem mindegy, kire bízod a pénzed.
A Coinbase a kriptovilág egyik legismertebb, szabályozott szereplője, ahol kezdők és tapasztaltabb kereskedők is megtalálhatják a számukra megfelelő eszközöket. Ismerd meg a platformot, a díjakat és a lehetőségeket, mielőtt döntesz.
[Coinbase bemutató cikkünk ->]
Az USVC Venture Capital Access Fund 500 dolláros minimumbefektetéssel kínál hozzáférést olyan magáncégekhez, mint az OpenAI, az Anthropic, vagy xAI. Az alap mögött Naval Ravikant, az AngelList társalapítója áll, akinek a neve nemcsak a startupvilágban, hanem a kripto korai történetéből is ismert lehet.
Az AI-aranylázból eddig kimaradtak a kisbefektetők
Az OpenAI, az Anthropic és az xAI körüli befektetési láz az elmúlt évek egyik legnagyobb magánpiaci vagyonteremtési eszközévé vált. A gond csak az, hogy ezek a cégek még nem elérhetők a hagyományos tőzsdéken. Vagyis az átlagos befektető nem tud úgy részvényt venni belőlük, mint például az Apple-ből, a Microsoftból vagy az Nvidiából.
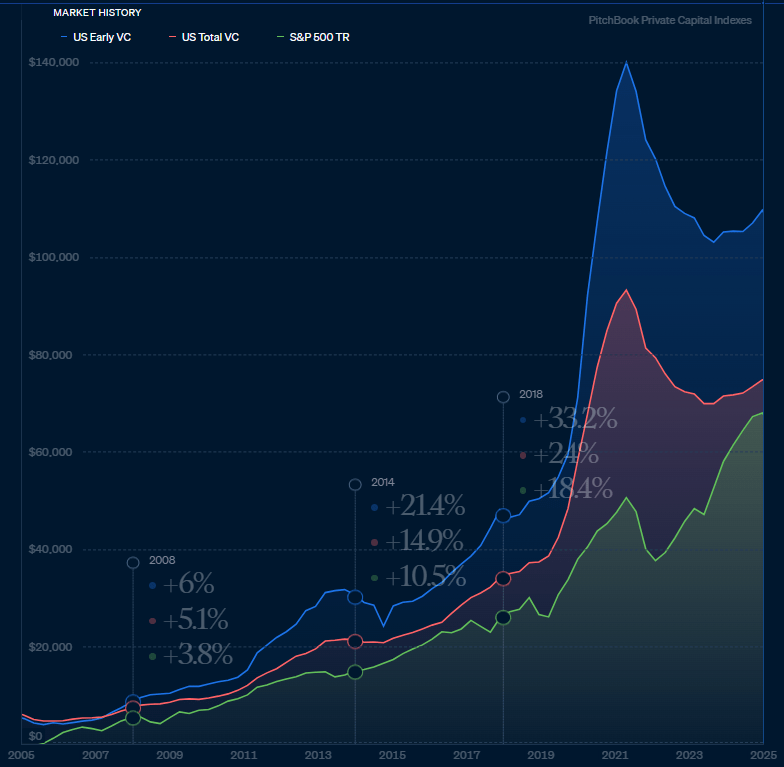
A nyilvános és a magántőke alapok által elérhető hozamok alakulása az elmúlt 20 évben
Ez a probléma nem új, de az AI kapcsán ismét nagyobb figyelmet kapott. A legnagyobb AI cégek folyamatosan magántőke bevonásokkal és fejlesztésekkel növelik értéküket, így mire tőzsdére mennek, a cégek értékében történő emelkedés legnagyobb része gyakran már megtörtént.
A tényleges tőzsdei listázáskor egy kisbefektető már nem a korai növekedésbe száll be, hanem sokszor csak megveszi a bennfentesek által drágán eladott papírokat.
Erre a piaci igényre reagált a Robinhood is, ami április 17-én jelentette be, hogy körülbelül 75 millió dollár értékben vásárolt OpenAI-részvényeket, amivel lehetőséget adna a lakossági befektetőknek, hogy közvetett kitettséget szerezzenek egy vezető, de továbbra is privát AI-cégben.
A USVC ugyanezt a problémát célozza, de más szerkezetben: egy nem tőzsdén kereskedett, zárt végű, szabályozott alapon keresztül adna hozzáférést a magántechnológiai piacokhoz.
Ki az a Naval Ravikant?
Az USVC mögött álló Naval Ravikant a kriptós közösség számára azért lehet ismerős név, mert már a 2014-ben megfogalmazta azt az elméletet, ami később a tokenes tőkebevonások, vagyis ICO-k egyik alapgondolatává vált.
2014-ben írta meg The Bitcoin Model for Crowdfunding című esszéjét, amelyben arról értekezett, hogy egy új generációs “appcoin-ok” nyílt forráskódú szoftverként, közösségi finanszírozással jöhetnek létre, és gyakorlatilag már az első naptól nyilvánosan kereskedhetők lehetnek.
A gondolat lényege az volt, hogy egy token nemcsak spekulációs eszköz, hanem egy hálózat működéséhez szükséges erőforrás is lehet, amely a korai felhasználókat, fejlesztőket és támogatókat is érdekeltté teszi a projekt sikerében.
Ez a modell később az ICO-k egyik központi narratívája lett. A projektek azt ígérték, hogy nem részvényt adnak el, hanem olyan tokent, amely majd a hálózat használatához kell. Ha a hálózat sikeres lesz, a token iránti kereslet is nőhet. Ez volt az az elképzelés, amely 2017-ben több száz kriptós projekt tőkebevonását alapozta meg, igaz azóta kiderült, hogy ez az összefüggés nem feltétlenül teljesül a valóságban.
Fontos pontosítani, hogy nem Naval nem találta fel az ICO-kat. A Mastercoin 2013-as tokenértékesítése, vagy az Ethereum 2014-es crowdsale-je már korábban megmutatta, hogy kriptós tokenekkel is lehet tőkét bevonni. Naval szerepe inkább abban volt jelentős, hogy egy Szilícium-völgyben már ismert startup befektetőként adott egy intellektuális keretet ennek a modellnek, segítve ezzel, hogy az ICO-k később elterjedjenek.
Naval kriptós szerepe egyébként nem állt meg az elméletnél. Az AngelList nevű startup keltetőjéből nőtt ki a CoinList, ami 2017-ben ICO-khoz kínált pénzügyi, jogi és megfelelési szolgáltatásokat. Egyik legismertebb korai ügyfelük a Filecoin volt, ami 257 millió dollárt gyűjtött össze az ICO-ja során, és az egyik legnagyobb ilyen jellegű tőkebevonásnak számított.
A CoinList volt az egyik első nagy kísérlet arra, hogy az ICO-k vadnyugati modelljét közelebb vigyék a szabályozott pénzügyi világhoz, így ebből a szempontból a most induló USVC sem minden előzmény nélküli.
Az ICO-álom visszatér, de token nélkül
A USVC különlegessége, hogy ugyanazt az ígéretet hordozza, mint amit a kriptós tokenizáció is régóta hirdet: hozzáférést adni a korai, zárt magánbefeketésekhez. Csakhogy most nem blokkláncon kibocsátott részvénytokenről van szó, hanem egy klasszikus amerikai befektetési struktúráról.
A Robinhood tavaly már próbálkozott egy hasonló, de tokenizációs megoldással. A cég 2025-ben európai felhasználóknak kínált OpenAI-hoz és SpaceX-hez kötött tokenizált részvénykitettséget, de az OpenAI az indulás után nem sokkal közölte, hogy semmilyen partnerségben nem áll a Robinhooddal, nem hagyta jóvá a terméket, és ezek a tokenek nem jelentenek tulajdonjogot semmilyen valódi OpenAI részvényre.
A Robinhood mostani, 75 millió dolláros OpenAI befektetése már egészen más, nem tokenizált ígéret, hanem egy hagyományos alapban tartott tényleges OpenAI-részvénypozíció. A USVC szintén hasonló irányba haladna: egy szabályozott alap, professzionális vagyonkezeléssel, lakossági hozzáféréssel, nem tokenizált tulajdonjoggal.
A tokenizáció kihagyása a kriptóipar számára visszalépés, de fontos tanulság is lehet. A befektetési lehetőségek demokratizálásának narratíváját a kripto évek óta a sajátjának tekinti, de a gyakorlatban most úgy tűnik, hogy már az erre építő szabályozott alapok is el tudnak jutni a lakossági befektetőkhöz, nemcsak a tokenizált részvénykonstrukciók.
Mit vesz valójában az, aki USVC-be fektet?
A USVC nem olyan, mint egy egyszerű ETF, amelyet bármikor meg lehet venni és el lehet adni a tőzsdén. A honlapon elérhető prospektus szerint az alap zárt végű, nem diverzifikált befektetési társaságként működik. A részvényei nem szerepelnek tőzsdén, és a befektetőknek illikvid eszközként kell kezelniük őket. A visszaváltás csak negyedéves tenderajánlatokon keresztül történhet, az alap teljes nettó eszközérték 5 százalékáig, és ennek jóváhagyása az igazgatóság döntésétől is függ.
A díjak sem elhanyagolhatók. A kommunikációban 1 százalékos kezelési díj és nulla sikerdíj szerepel, de a prospektus szerint a teljes költség ennél magasabb lehet az egyéb rárakodó “venture díjak” miatt.
A portfólió ráadásul erősen technológiai és AI-központú. Ez nem egy szélesen diverzifikált, konzervatív befektetés, hanem egy kockázatos és koncentrált fogadás arra, hogy a következő évek legnagyobb értékteremtése továbbra is a privát AI-cégeknél történik.
A 2017-es ICO-hullám ezt a gondolatot vitte túlzásba: rengeteg projekt, ugyanabban a piaci szegmesben, nagy ígéretekkel. A kriptós múlt viszont arra tanít, hogy az ilyen ígéreteket óvatosan kell kezelni. Az ICO-k is demokratizálást ígértek, de sok esetben a lakossági befektetők lettek azok, akik a legnagyobb vezsteségeket szenvedték el.