A Federal Reserve váratlan kamatemelése és a kiújuló infláció ellenére sziklaszilárdan tartja magát a BTC, miközben a vállalati kincstárakban drámai Bitcoin-fordulat vette kezdetét.
Amikor a Federal Reserve váratlanul szigorít, az olajár átlépi a 100 dollárt, a kötvényhozamok pedig közel két évtizedes csúcsra ugranak, a tradicionális pénzpiaci nagykönyv szerint a kockázatos eszközöknek zuhanniuk kellene. A kriptovaluták világában mégis valami egészen meglepő történt: a BTC nemhogy összeomlott volna, de sziklaszilárdan tartotta a 75 000 dolláros lélektani határt. A színfalak mögött azonban egy lényegesen mélyebb Bitcoin-fordulat van kibontakozóban, ahol a vállalati kincstárak már nem pusztán halmozzák a digitális aranyat, hanem elképesztően összetett pénzügyi szerkezetekkel alakítják át mérlegeiket.
Kamatemelés és makrogazdasági nyomás: a Fed közbeszólt
Az elmúlt három évben a befektetők legfőbb kérdése az volt, mikor vág végre kamatot az amerikai jegybank. Ez a narratíva gyökeresen megváltozott: a Fed 25 bázispontos emeléssel 3,75% és 4,00% közé emelte az irányadó alapkamatot, ami 2023 óta az első kamatemelés volt. A döntéshozók határozott jelzést küldtek, hiszen 18-ból 16 döntéshozó vár legalább még egy emelést az idén.
A Fed három év után ismét kamatot emelt, és további szigorítást jelzett – Kripto Akadémia
A szigorítás mögött a makacsul magas infláció áll. A termelői árindex (PPI) egyetlen hónap alatt 0,4%-kal, éves szinten 5,4%-kal emelkedett, míg a fogyasztói árindex (CPI) 3,4%-os éves növekedést mutatott. Ezt tovább tetézte, hogy az olajár átlépte a 100 dolláros szintet, ami újra az energiaköltségeket állította a kamatvita középpontjába. A reakcióként a 10 éves amerikai államkötvény hozama megközelítette az 5%-ot, ami nagyjából 19 éves csúcsot jelent.
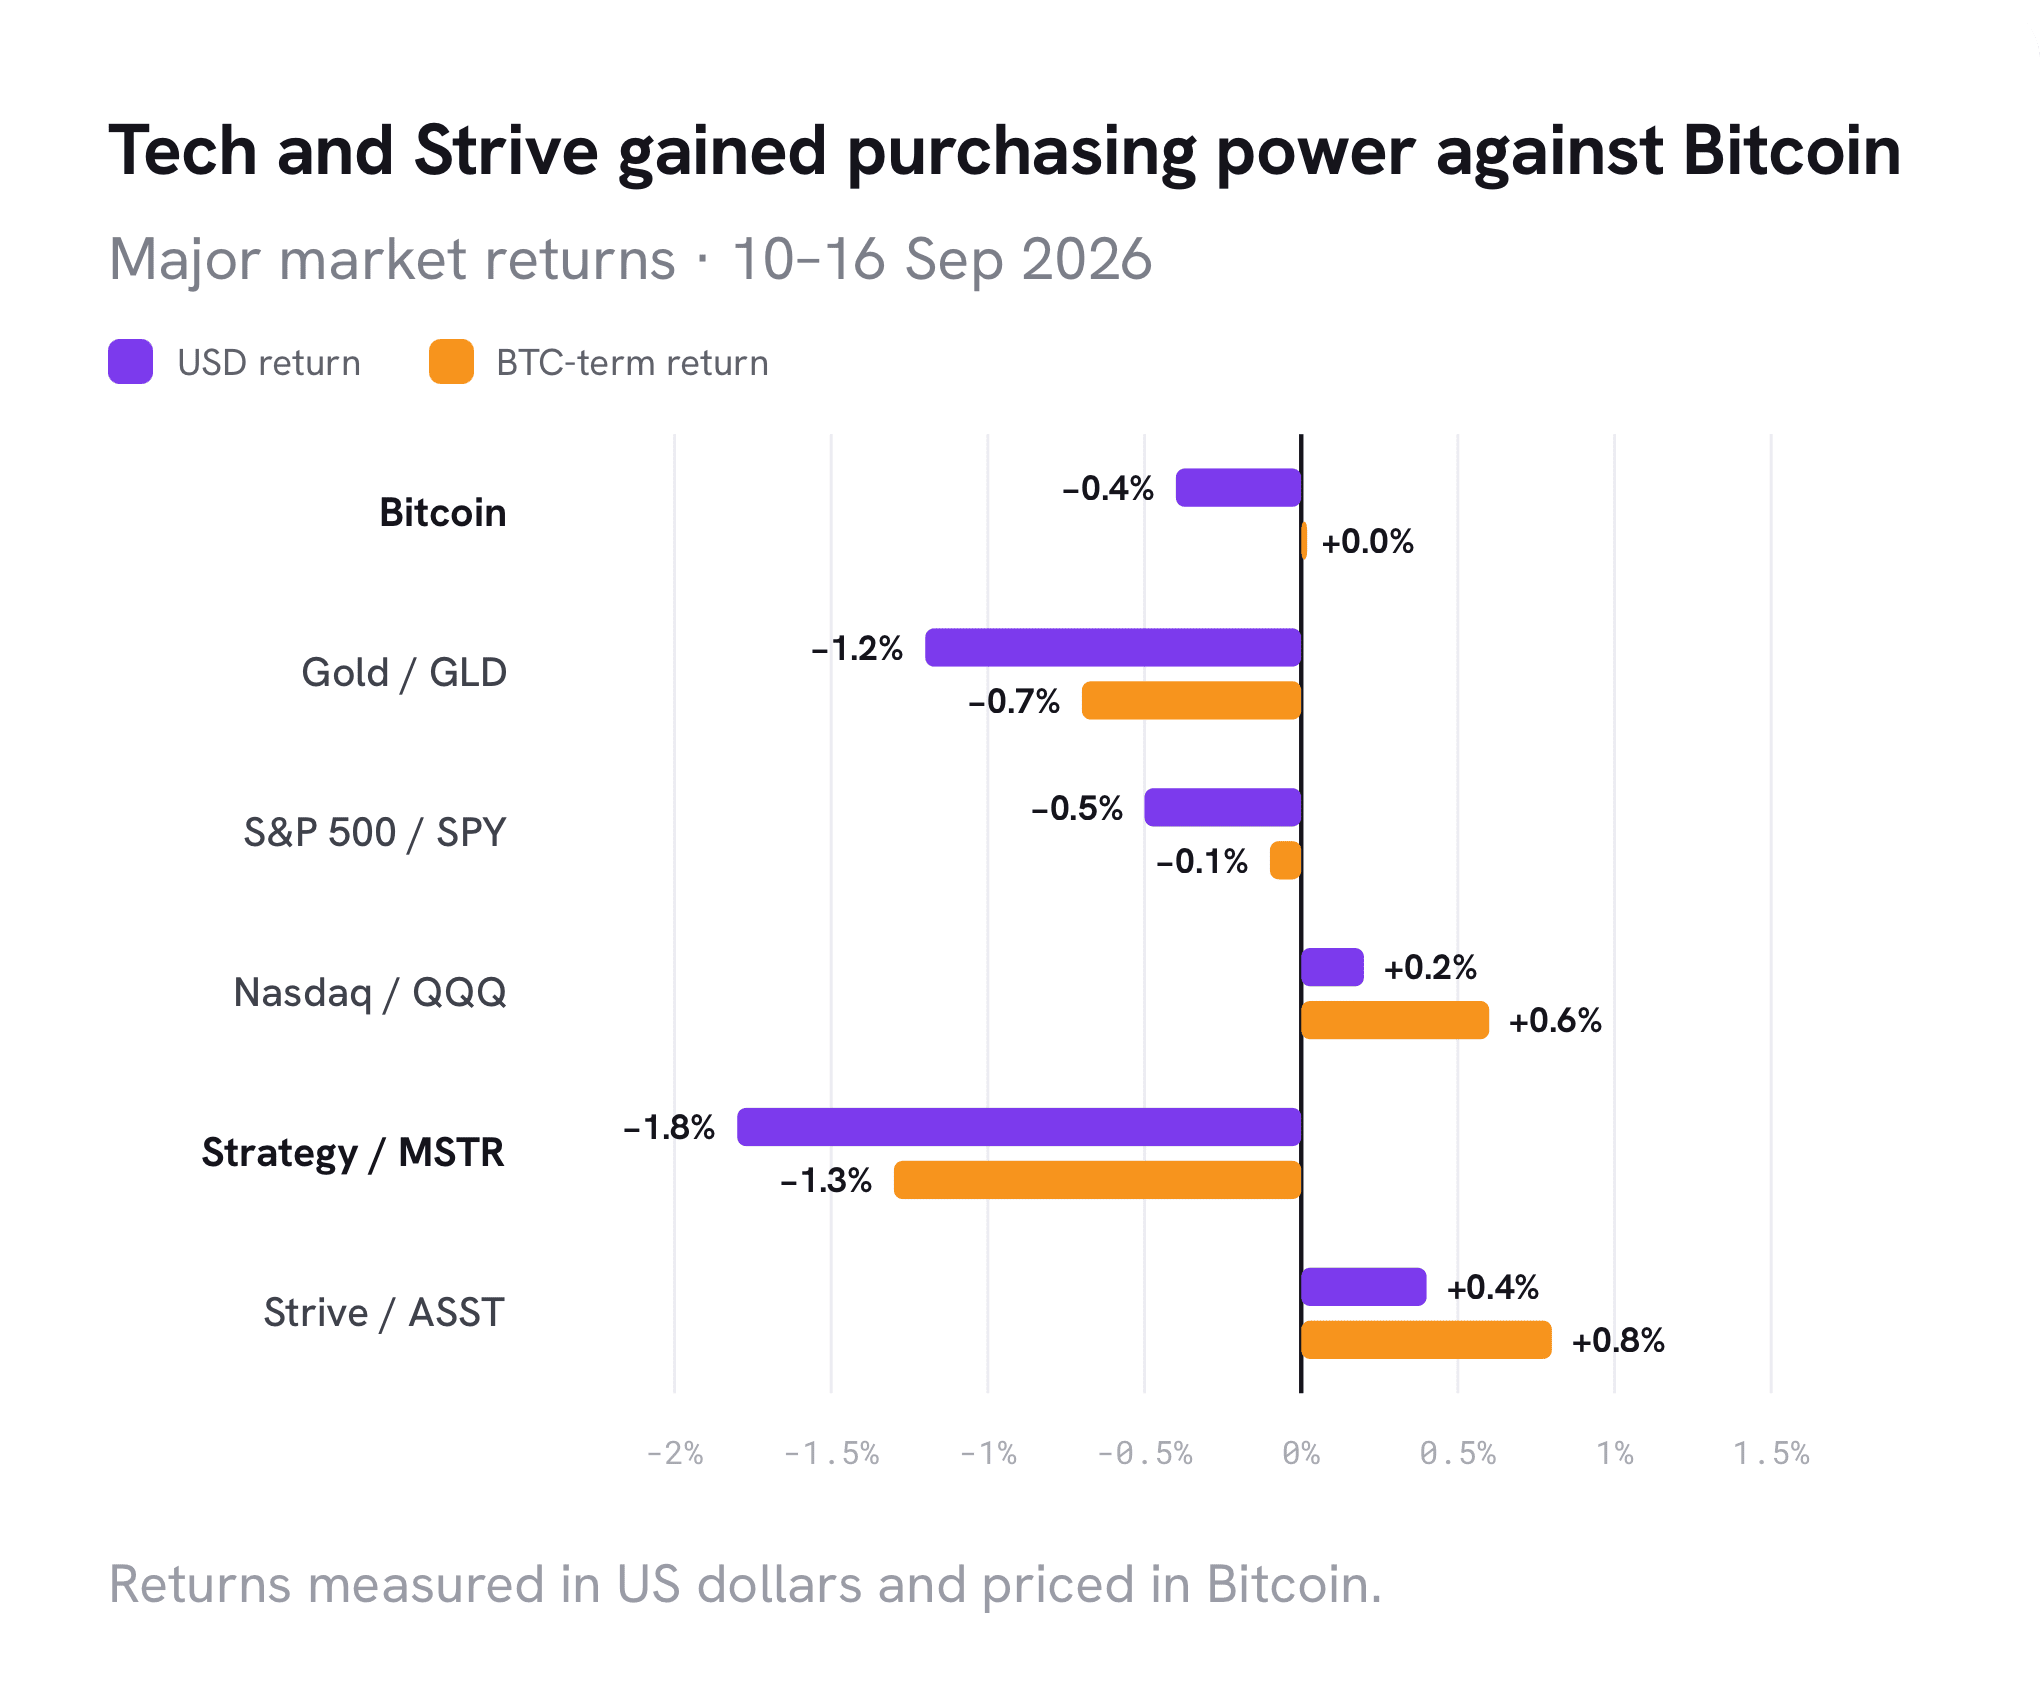
Ezzel párhuzamosan a spot Bitcoin ETF-ekből közel 586 millió dollárnyi tőke áramlott ki az időszak végéig, a legnagyobb egynapos kiáramlás elégedetlenül elérte a 450 millió dollárt. A Bitcoin ára rövid időre megközelítette a 80 000 dollárt, majd 76 300 dollár körül stabilizálódott. Bár a dollárban kifejezett Bitcoin árfolyam stabil maradt, a piaci indikátorok és a likviditás egyértelmű gyengülést mutattak. Bitcoin-értékben kifejezve a Nasdaq (+0,6%) és a Strive (+0,8%) relatív nyertesként jött ki, míg az arany, az S&P 500 és a Strategy (MSTR) vesztett vásárlóértékéből.
Ellentétes tőkeáramlások: a Strategy és a Strive eltérő útjai
A legizgalmasabb folyamatok a vállalati kincstárak tőkepiacain zajlottak. Két meghatározó szereplő teljesen ellentétes stratégiát alkalmazott ugyanazon pénzügyi logikára építve.
A Strategy (MSTR) egyetlen bitcoint sem vett és nem is adott el ebben az időszakban. Tartalékát pontosan 845 050 BTC-n áll tartotta, amelyeket összesen körülbelül 63,73 milliárd dollárért vásárolt (átlagosan 75 412 dolláros darabáron). Ahelyett, hogy BTC-thalmozott volna fel, a cég 139,3 millió dollárnyi készpénzéből visszavásárolt mintegy 1,42 millió darab STRC elsőbbségi részvényt a piacon. Ezzel a cég dollártartaléka 5,10 milliárd dolláron maradt, a szabad készpénzállománya 1,30 milliárd dollárra csökkent, ami így is összesen mintegy 6,40 milliárd dolláros dollárlikviditást jelent.
Címlapon a vállalati Bitcoin-kincstárral rendelkező cégek! – Kripto Akadémia
A Strive (ASST) épp az ellenkező utat választotta: 469 bitcoinnal bővítette kincstárát mintegy 36,6 millió dollár értékben (átlagosan 77 954 dolláros áron). Ezzel átlépte a 25 000 BTC-s mérföldkövet. A vásárlást a SATA nevű preferált elsőbbségi részvény kibocsátásából finanszírozta. Körülbelül 402 541 új SATA részvényt bocsátott ki. Eközben a törzsrészvények száma alig 0,04%-kal nőtt, így az BTC per egy részvényre jutó BTC értéke 1,88%-kal növekedett.
A 100 dolláros választóvonal: miért váltja ki a paritás a stratégiát?
A két tőkeáramlás mögött meghúzódó rejtély nyitja az elsőbbségi részvények árfolyama a piacon. A 100 dolláros paritási szint egyfajta tőkeallokációs kapcsolóként működik:
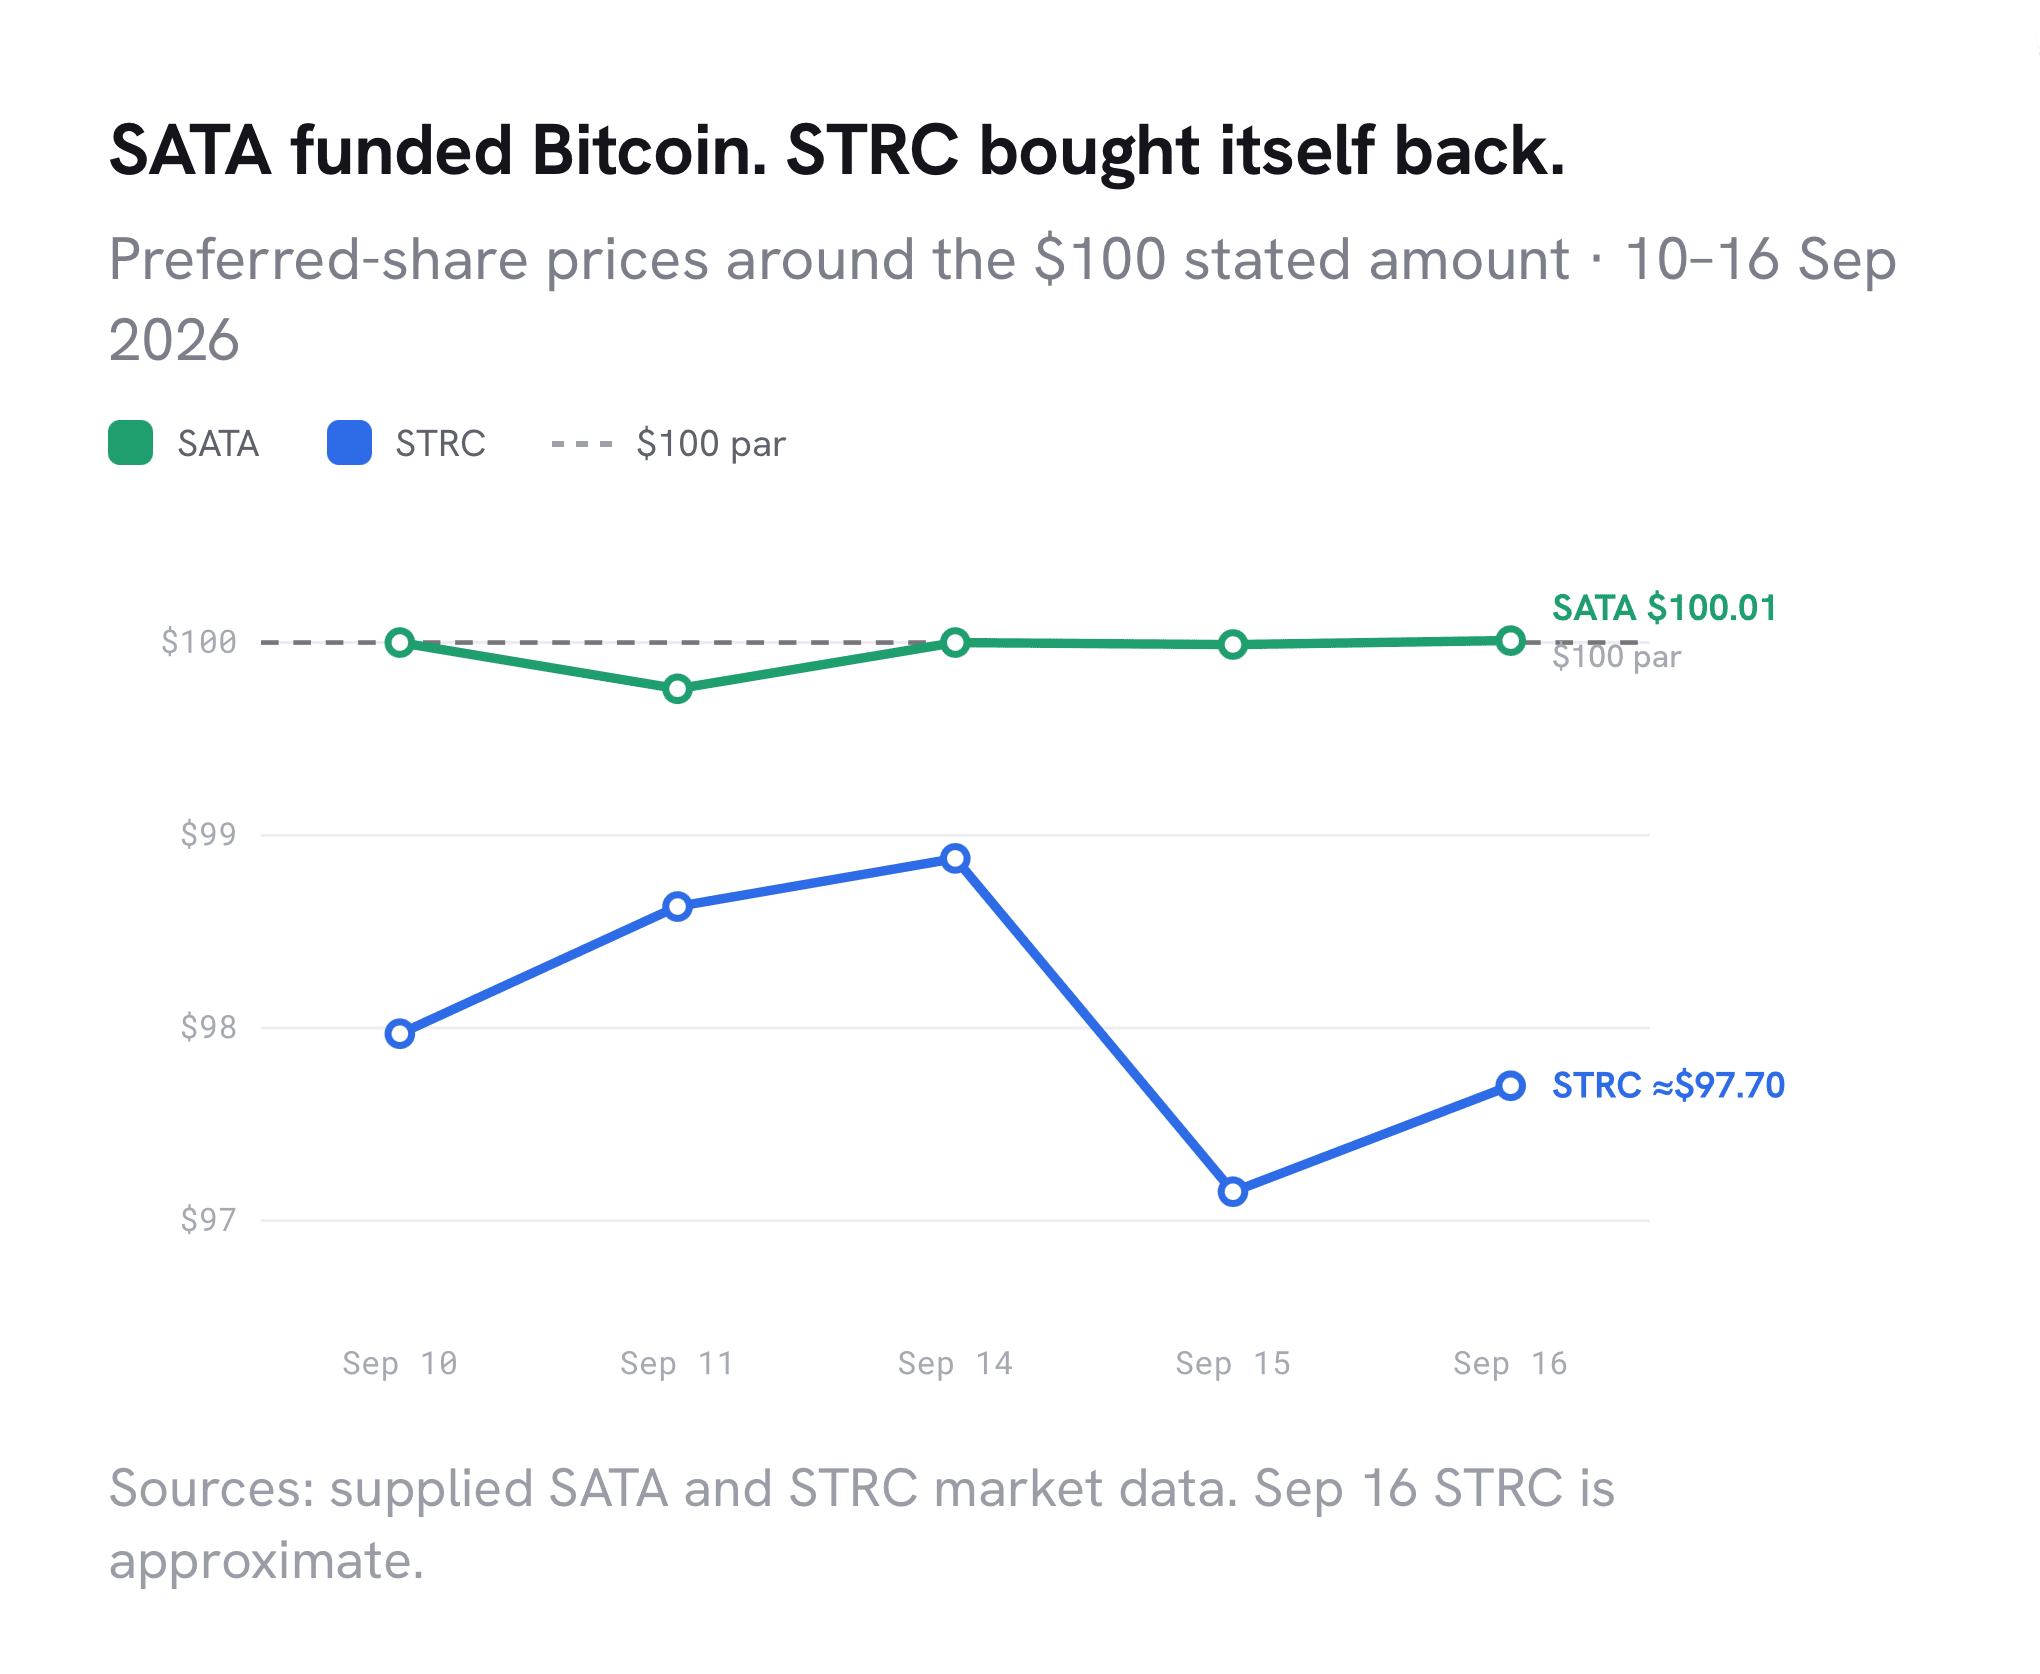
- Paritáson vagy felette (SATA): A SATA árfolyama szinte hajszálpontosan 100 dolláron maradt. Ezen a szinten a cég kedvező feltételekkel tud tőkét bevonni a piapról, és azt közvetlenül Bitcoin-vásárlásra fordíthatja.
- Paritás alatt (STRC): Az STRC árfolyama a paritás alatt forgott (még úgy is, hogy megközelítette a 99 dollárt). Ebben a helyzetben a Strategy számára kifizetődőbb volt a saját papírjait visszavásárolni, mint Bitcoint venni, hiszen ezzel csökkentette a jövőbeli osztalékfizetési kötelezettségeit és javította a mérlegét.
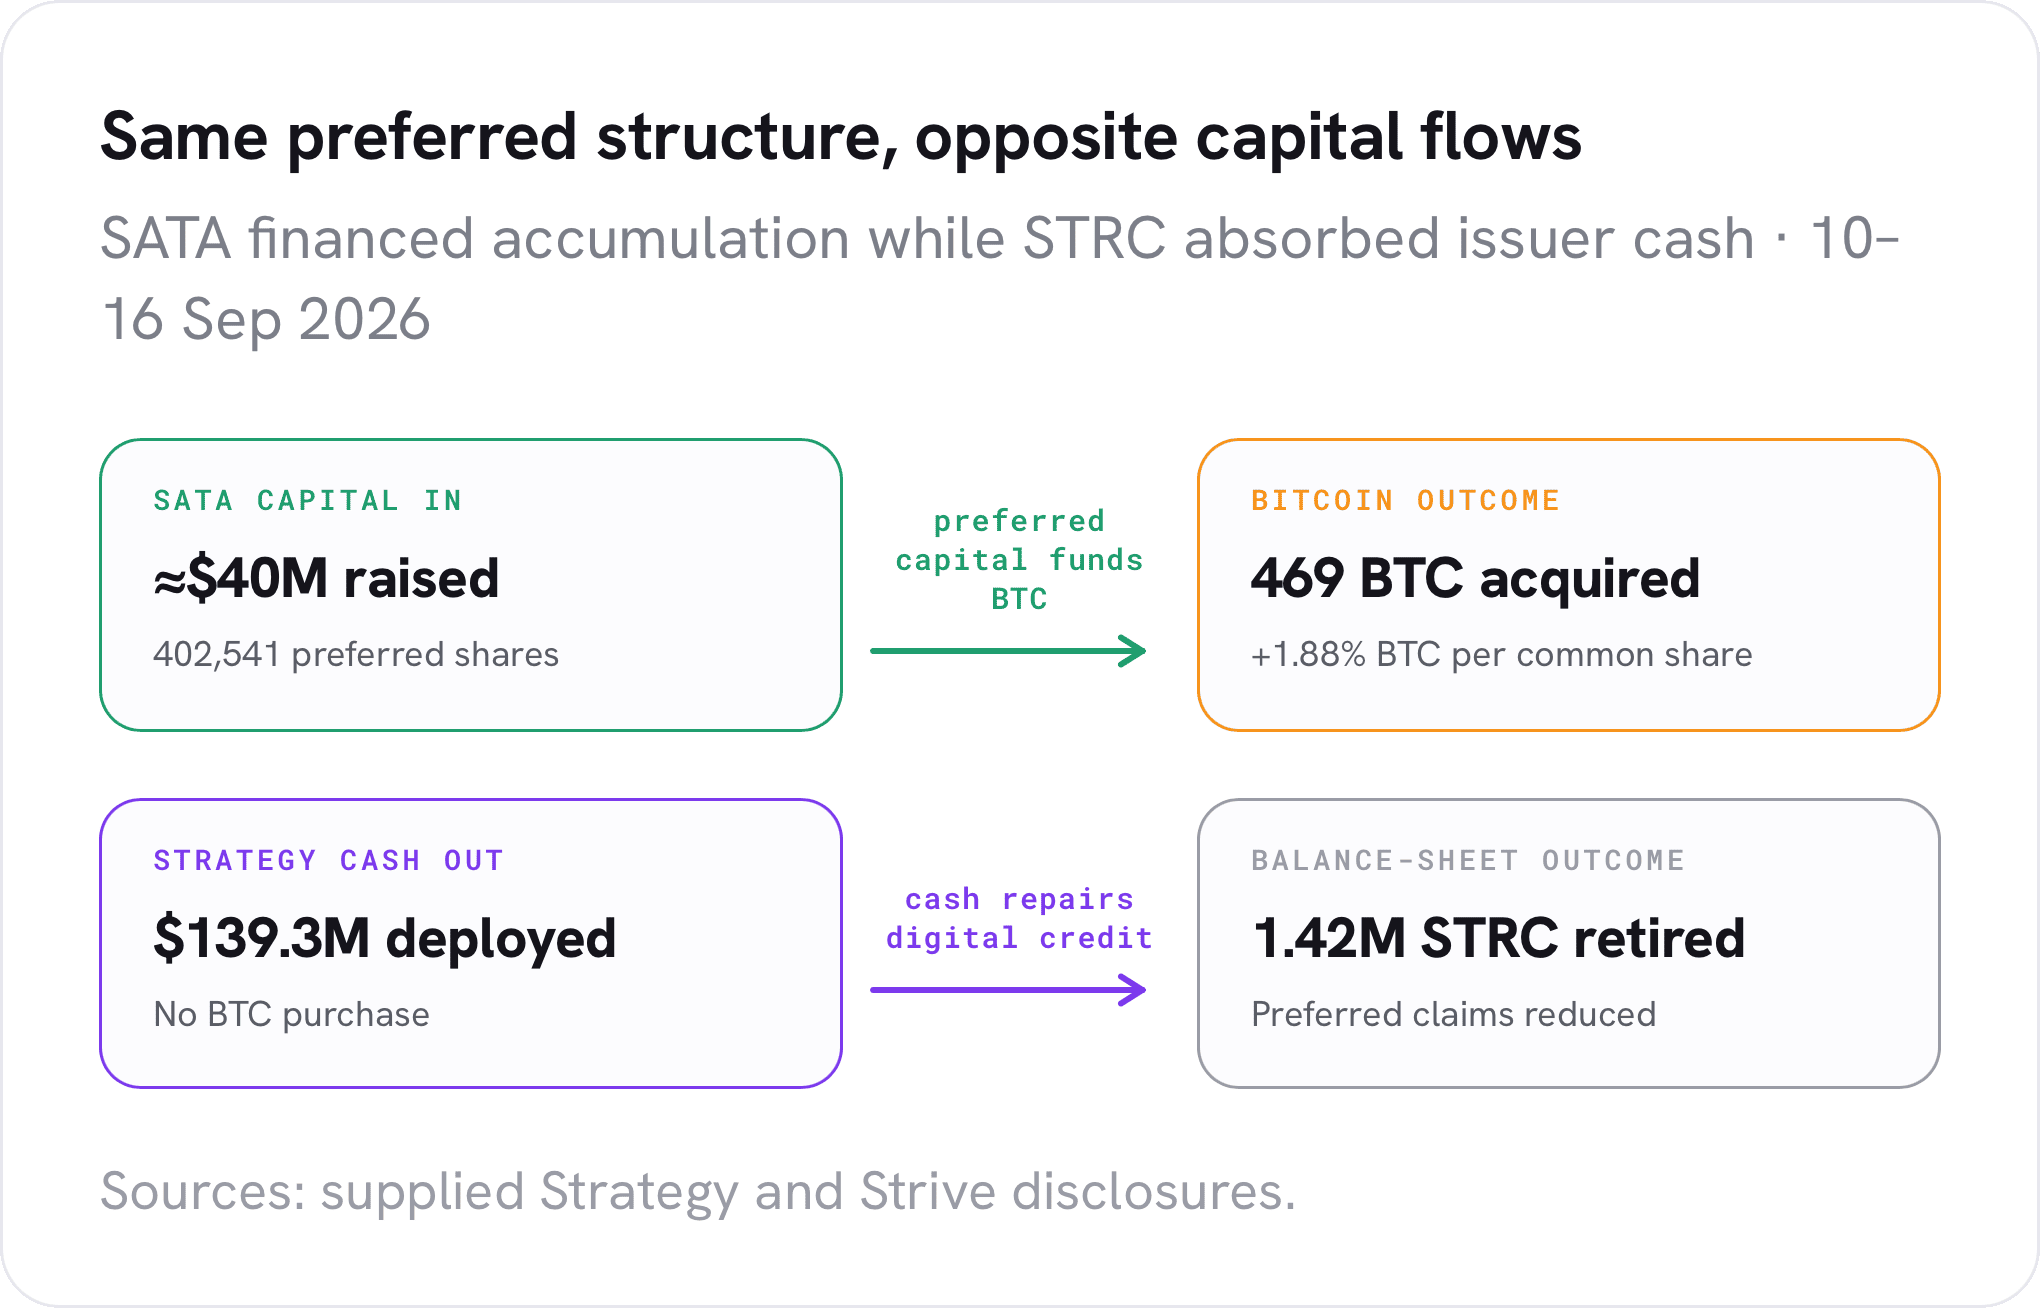
Mindkét döntés teljesen racionális volt. A SATA kiterjesztette az eszközoldalt, míg az STRC visszavásárlása csökkentette a kötelezettségeket a forrásoldalon.
Európai szereplők és a kincstári modell jövője
A vállalati Bitcoin-akvizíciók más szereplőknél is folytatódtak, eltérő léptékben.
A Capital B 4 BTC-t vásárolt mintegy 270 000 euróért, amivel 3 525 BTC-re emelte állományát. Az év eleje óta elért BTC-hozama (BTC Yield) 2,19% volt, ami 61,9 BTC gyarapodást (4,2 millió eurós értéket) jelent. A vásárlást egy 250 000 eurós tőkeemelés finanszírozta részvényenkénti 5,64 eurós áron.
Íme a brit tőzsde új sztárja – Kripto Akadémia
A The Smarter Web Company (SWC) bejelentette, hogy a Londoni Értéktőzsdén (LSE) MORE néven készít elő elsőbbségi részvénykibocsátást, amellyel 15–25 millió font közötti tőkét céloz meg. A legalább 10 millió fontos kibocsátás célja, hogy a törzsrészvények mellett egy újabb finanszírozási csatornát hozzon létre az akvizíciók és a Bitcoin-kincstári stratégia támogatására.
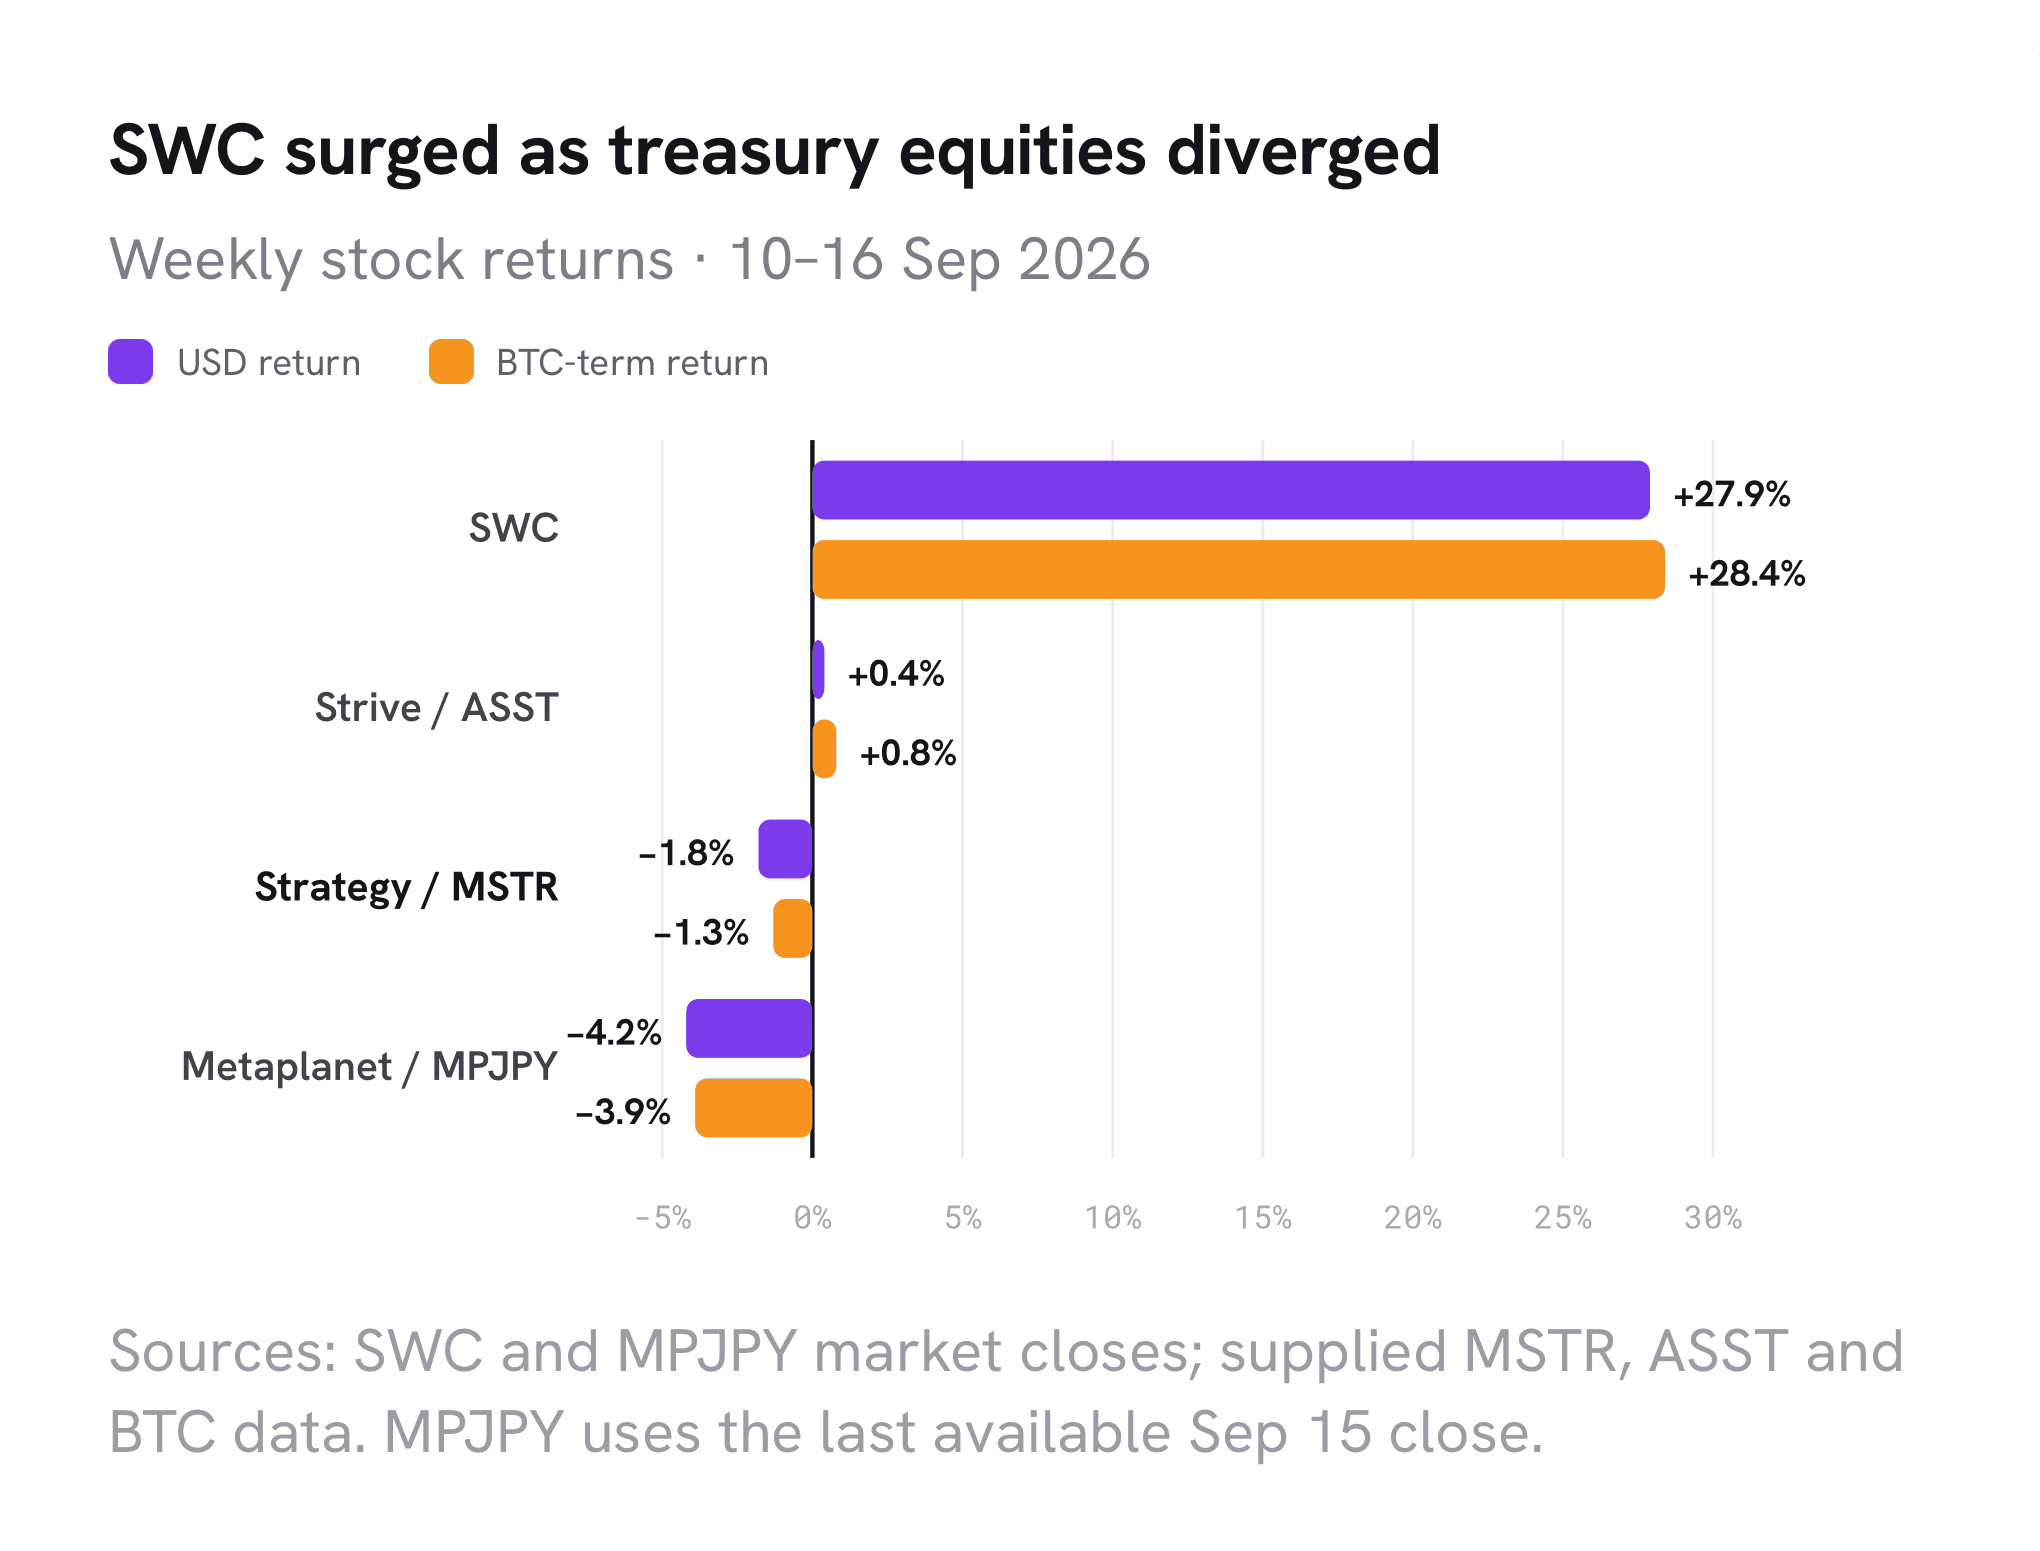
A Twenty One (43 514 BTC) és a Metaplanet (43 000 BTC) állománya változatlan maradt, a H100 3 506,4 BTC-t jelentett, míg a BSTR várható 30 021 BTC-s kincstára a tranzakció lezárásától függ.
Hova és meddig eshet még a bitcoin árfolyam – Kripto Akadémia
A piacon ezen felül az ASST és a SATA kereskedési volumenének ugrásszerű növekedése jól mutatja a likviditás ébredezését. A Strive számára a fő kihívás most az, hogy a tőkebevonással gyorsabban tudja-e növelni az egy részvényre jutó Bitcoin-mennyiséget, mint amilyen hígulást a SATA 13%-os éves finanszírozási költsége okoz.
A szigorodó makrogazdasági környezetben megváltoztak a játékszabályok. A kockázatmentes államkötvények 5%-os hozama mellett a puszta vásárlási volumen már nem elegendő. A piaci szereplők számára nyilvánvalóvá vált, hogy a finanszírozási csatorna minősége legalább olyan fontossá vált, mint a vállalati kincstár mérete. Az ellenálló tőkeszerkezet az, ami elválasztja a sikeres cégeket azoktól, amelyek a magas kamatok szorításában kénytelenek felemészteni a tartalékaikat.
Szerinted melyik finanszírozási modell lesz a befutó a magas kamatok idején? Ne maradj le a tőkepiac történetének legnagyobb dobásáról! Legyél Te is tag a Discord csatornánkon és vitassuk meg a legfrissebb gazdasági eseményeket. Kövesd Velünk online a szektor kriptopénzügyi híreit és elemzéseit, ahol naprakész hírfolyamunkban és jelentések szobánkban követheted a kriptovalutákkal és a világgazdasággal kapcsolatos eseményeket!
Nincs VIP tagság, nincs előfizetés, egységben az erő! Még több hírt és információt olvasnál? Iratkozz fel YouTube csatornánkra! Ha pedig segítőkész és informatív kripto közösségre vágysz, látogass el Discord csatornánk valamennyi szobájába.
/roxom, strategy, strive, capital b, metaplanet, smarter web, bitcointreasuries/