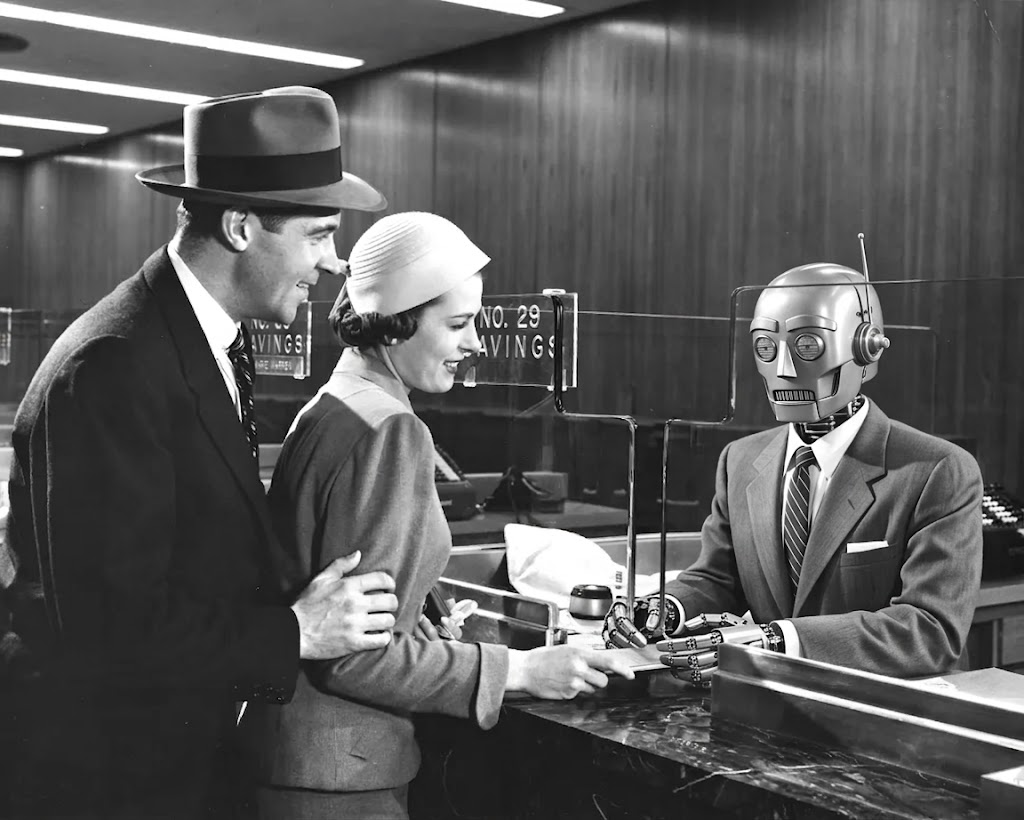
Egy AI-asszisztens képes lehet arra, hogy folyamatosan figyelemmel kísérje a felhasználó pénzügyeit és kedvezőbb ajánlatokat keressen számára. Az Apollo vezető közgazdásza szerint, ha ezek a rendszerek tömegesen és automatikusan kezdik el mozgatni a megtakarításokat, az akár bankrohamokhoz is vezethet.
A legtöbben nem nézik meg rendszeresen, mennyibe kerül egy bankszámla fenntartása vagy mekkora kamatot kapnak a folyószámlájukon tartott pénz után. Egy személyes AI-ügynök viszont akár a nap 24 órájában képes lehet követni és összevetni egy számla kamatát más ajánlatokkal, és felhívhatná a figyelmet a különbségre. Ha felhatalmazást is kapna rá, akár a pénz áthelyezését is elintézhetné.
Ebből a lehetőségből indult ki Torsten Slok, a több mint 1000 milliárd dollárt kezelő Apollo Global Management vezető közgazdásza.
A szakértő egy szeptember 27-i bejegyzésében azt írta, hogy a Meta (Facebook) Muse-hoz hasonló AI-ügynökök a háztartások pénzét a banki folyószámlák 0,1-0,4 százalékos átlagkamata helyett 3,3-5 százalékot fizető helyekre, például fintech alkalmazásokba irányíthatják át. Ha ez széles körben történne meg, a bankok jelentős forrásokat veszíthetnek.
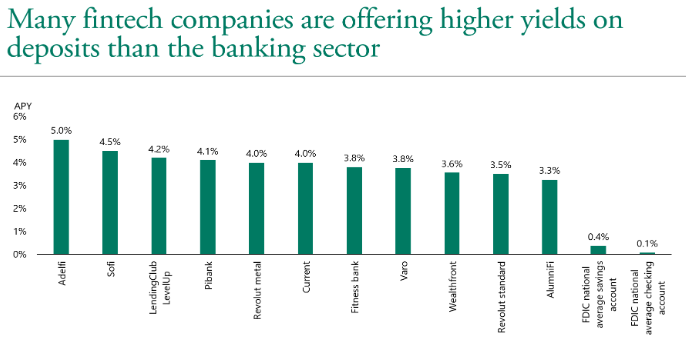 A legtöbb fintech magasabb kamatot fizet, mint egy hagyományos bank
Miért számít, hol tartják az emberek a pénzüket?
A bank számára a betét forrás. Az ügyfelek számláin lévő pénz után kamatot fizet, miközben a hiteleken és más kamatozó eszközökön bevételt ér el. Ha a betétesek magasabb kamatot kezdenek kérni, vagy a pénzüket máshová viszik, a bank bevétele szűkülhet. Ha rövid idő alatt sok ügyfél viszi el a pénzét, az érintett bank likviditása is nyomás alá kerülhet, ami szélsőséges esetben akár a működését is veszélyeztetheti.
Slok felvetése szerint az AI azt a kényelmet változtathatja meg, ami eddig sok pénzt az alacsony kamatozású számlákon tartott. Egy embernek időbe kerül a különböző ajánlatok összehasonlítása, egy új számlát nyitása és az átutalások végrehajtása. Egy AI-ügynök viszont ezt minden további nélkül megtehetné.
Az így szerezhető kamatkülönbség egy háztartásnak sem feltétlenül elhanyagolható. Tízezer dollár (kb. 3,2 millió forint) után a 0,1 és az 5 százalékos éves kamat között 490 dollár (kb. 160 000 forint) az eltérés. Ez csak egy szemléltető számítás, de a bankoknak idővel számítaniuk kell rá, hogy lesznek ügyfeleik, akik kihasználják az egyszerűbb váltásban rejlő lehetőséget.
A kérdés az, hogy hány ügyfél lépne egyszerre. Ha sokan vinnék el az alacsony kamatozású betéteiket, az érintett bankoknak magasabb kamattal kellene megtartaniuk őket, vagy más forrásból kellene pénzt szerezniük. Ez nyomást helyezhet a nyereségükre, és idővel a hitelkamatok alakulására.
Mit tud ma a Muse?
Az elemzésben említett Meta szeptemberben bemutatott Muse nevű személyes ügynöke alkalmazásokat használhat, böngészhet, űrlapokat tölthet ki és feladatokat végezhet a felhasználó nevében. A Meta pénzügyi funkcióinak leírása szerint a felhasználó akár bankszámlákat is összekapcsolhat vele, az asszisztens pedig ezután áttekintheti a költéseket és segíthet új pénzügyi célokat meghatározni. A szolgáltatás jelenleg csak az Egyesült Államokban érhető el.
Az összekapcsolt számlák elemzése és a megtakarítások tényleges és AI által végzett önálló átmozgatása ma még két különböző képesség, Slok tehát egy lehetséges, következő fejlődési szint következményeit vizsgálta.
A történet tágabb jelentősége, hogy az AI szinte nullára csökkentheti azt az időt és munkát, ami ma visszatartja az ügyfelek többségét a bankváltástól. Hogy ebből betéti kamatverseny vagy a bankok finanszírozását érdemben érintő változás lesz, azt elsősorban az dönti el, milyen pénzügyi műveleteket mernek majd az emberek az AI-ügynökökre bízni.