Az amerikai Értékpapír- és Tőzsdefelügyelet (SEC) ideiglenes mentességet adott a tokenizált amerikai részvények blokkláncon történő kereskedésére. Az Innovation Exemption nevű szabályozási keret lehetővé teszi, hogy az erre jogosult platformokon a kriptopiacokról ismert automatizált árjegyzők és likviditási poolok segítségével kereskedjenek részvények tokenizált változataival.
A szeptember 17-én elfogadott mentesség öt évre szól, és több korlátozást is tartalmaz. A SEC elsősorban azt szeretné megfigyelni, hogyan működik az ilyen kereskedés valós környezetben, mielőtt hosszabb távú szabályokat alakítana ki.
A decentralizált tőzsdék technológiája jelenik meg a részvénypiacon
Az új rendszer központi elemei az úgynevezett Tokenized Securities Venue-ok, röviden TSV-k. Ezek olyan kereskedési helyszínek, amelyek tokenizált NMS-részvények vevőit és eladóit kapcsolják össze.
Az NMS, vagyis National Market System kategóriába lényegében az Egyesült Államok szabályozott piacain jegyzett részvények tartoznak.
A hagyományos tőzsdékkel szemben azonban a TSV-k automatizált market makereket (AMM) és likviditási poolokat is használhatnak. A konstrukció a decentralizált kriptotőzsdékről lehet ismerős: a kereskedéshez szükséges eszközöket egy likviditási poolban helyezik el, a tranzakciókat pedig okosszerződések kezelik.
Bár ezeknek a szerződéseknek nyilvános, engedély nélküli blokkláncon kell működniük, maga a kereskedés engedélyköteles lesz, vagyis a TSV-k szabályozhatják, hogy kik férhetnek hozzá a rendszerhez. Vagyis ez nem teljesen egy olyan DeFi-modell, ahol bárki csatlakoztathat egy kriptotárcát, és azonnal Apple- vagy Nvidia-részvényekkel kezdhet kereskedni.
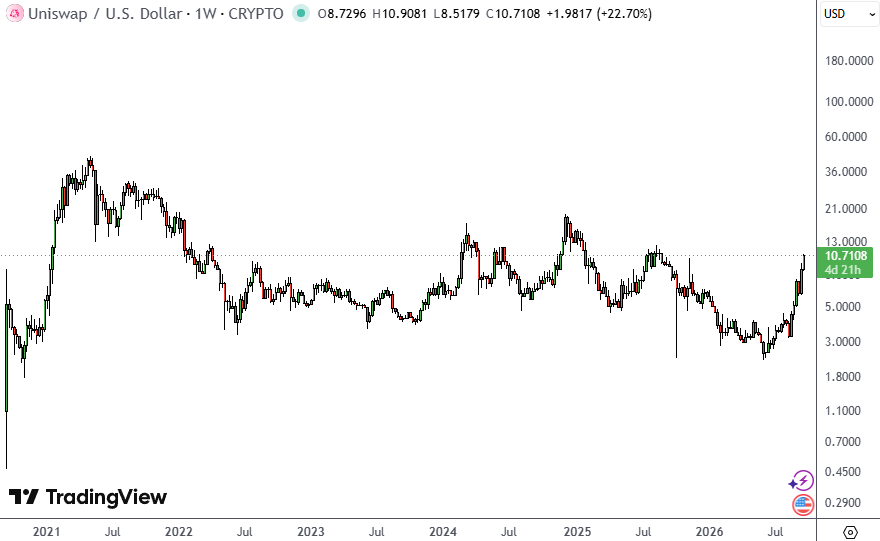
Mindennek ellenére a piac pozitívan fogadta a hírt. A legnagyobb AMM platformnak számító Uniswap árfolyama a napokban több mint 60 százalékkal emelkedett.
Nem csak a részvények árfolyamát követő tokenekről van szó
A SEC feltételei egy másik fontos különbséget is meghatároznak a már ma is létező részvénytokenek egy részéhez képest. A TSV-ken megjelenő tokenizált részvényeknek ugyanazokat a jogokat és jogosultságokat kell biztosítaniuk, mint a mögöttük álló hagyományos részvényeknek. Paul Atkins SEC-elnök külön kiemelte az osztalékhoz és a szavazáshoz kapcsolódó jogokat.
Vagyis a szabályozó nem olyan szintetikus tokeneket akar bevonni a rendszerbe, amelyek pusztán egy részvény árfolyamát követik, miközben tulajdonosuknak nincs tényleges kapcsolata az alapul szolgáló értékpapírral.
A tokenizációt maga a részvény kibocsátója vagy egy független harmadik fél is elvégezheti, de utóbbi esetben a TSV-nek előzetesen értesítenie kell az érintett vállalatot is, ami kifogást is emelhet az ellen, hogy részvénye tokenizált formában megjelenjen az adott kereskedési helyszínen.
Kísérlet a gyakorlatban
Az innovációs mentesség nem jelenti azt, hogy a teljes amerikai részvénypiac megnyílt a blokkláncos kereskedés előtt. A SEC korlátozhatja a TSV-n kereskedhető részvények számát és a forgalom nagyságát is. A határértékeket az amerikai részvénypiacokon már működő Limit Up-Limit Down rendszer kategóriáihoz igazítják.
A platformoknak ehhez részletes kereskedési adatokat kell nyilvánosságra hozniuk, emellett pedig, ha egy részvény kereskedését felfüggesztik azon a hagyományos tőzsdén, ahol elsődlegesen jegyzik, a tokenizált változat kereskedését is le kell állítani.
Az okosszerződéseknek nyilvánosnak és auditálhatónak kell lenniük, a platformok pedig nyilvántartási, technológiai és közzétételi követelményeket is kapnak. Az értékpapírpiaci csalásra és manipulációra vonatkozó amerikai szabályok ezek esetében is teljes egészében érvényben maradnak.
A likviditásszolgáltatók is külön mentességet kapnak
A SEC döntése a likviditási poolok működéséhez szükséges szereplők helyzetét is rendezi.
A hagyományos értékpapírpiacon egy rendszeresen likviditást biztosító vállalkozás tevékenysége bizonyos esetekben már “dealernek”, vagyis értékpapír-kereskedőnek minősülhet, ami külön regisztrációs és szabályozási kötelezettségekkel jár. Az Innovation Exemption a saját tőkéjüket a TSV-k likviditási pooljaiban elhelyező szolgáltatóknak is mentességet ad a dealer minősítés alól.
Ez azért lényeges, mert az AMM-ek működéséhez folyamatos likviditásra van szükség. Ha az ezt biztosító szereplők helyzete jogilag bizonytalan maradna, maga a kereskedési modell is nehezebben lenne kipróbálható.
Öt éven át gyűjtik az adatokat
A mentesség a jelenlegi szabályok szerint öt évvel a közzététele után lejár. A SEC közben nyilvános véleményezést is indított, és kifejezetten működési adatokat, esettanulmányokat és incidensekkel kapcsolatos tapasztalatokat vár a piaci szereplőktől.
A konstrukció így részben szabályozási tesztként működik. A SEC nem határozta meg véglegesen, milyen szerepet tölthetnek be az AMM-ek és a blokkláncok az amerikai értékpapírpiacon, hanem egy korlátozott környezetben engedi kipróbálni őket.
- A londoni tőzsde is beszáll a tokenizált részvényekbe
- Nasdaq: 2027-ben indulhat a tokenizált részvénykereskedés
- A New York-i Értéktőzsde tokenizálja és blokkláncra költözteti a részvénykereskedést
Magyar vagy más európai befektetők számára a döntés önmagában nem jelent automatikus hozzáférést ezekhez az eszközökhöz. A mentesség csak az amerikai értékpapír-szabályozást érinti, és az, hogy egy TSV fogad-e európai ügyfeleket, az az adott szolgáltató működési modelljétől függ.
Az Innovation Exemption leginkább arról szól, hogy a kriptopiacokon már évek óta működő kereskedési infrastruktúra egy része most először kap egy szabályozott tesztkörnyezetet az amerikai részvénypiacon. Az öt év alatt összegyűlő forgalmi adatokból és működési tapasztalatokból derülhet ki, hogy az AMM-ek és likviditási poolok milyen szerepet kaphatnak hosszabb távon a hagyományos értékpapír-kereskedésben.
Reuters: a Binance elveszítheti az uniós működési engedélyét