A Standard Chartered megkezdte az Ethena ENA tokenjének elemzői követését, és 2028 végére 2 dolláros célárat határozott meg. A bank szeptember 30-i elemzése szerint a hozamot kínáló stabilcoinok terjedése és a protokoll bevételéből finanszírozott tokenvisszavásárlások támogathatják az Ethena növekedését.
A várakozás jelentős bővülést feltételez: a bank a jelenlegi 4,9 milliárd dollárról 40 milliárd dollárra teszi az USDe állományát 2028 végére. A visszavásárlások kezdetének első küszöbe azonban 7,5 milliárd dollár, így a bank kiinduló adata alapján még a folyamatot támogató program elindulásához is további növekedés szükséges.
USDe és ENA
Az Ethena két digitális eszközt bocsátott ki: az USDe egy stabilcoin, míg az ENA a rendszer irányítási tokenje. A kettő eltérő szerepet tölt be: az USDe célja az amerikai dollár árfolyamának stabil követése, míg az ENA árfolyama a piaci kereslet és kínálat szerint változik.
Az USDe úgynevezett szintetikus dollár. A fedezetét és az árfolyam stabilizálását nem hagyományos pénzintézetekben tartott letétek, például készpénz vagy állampapírok biztosítják, hanem főleg kriptoeszközök, határidős fedezeti pozíciók, tokenizált eszközök, illetve további bevételtermelő eszközök kombinációja szolgálja.
Az USDe egy hozamot felhalmozó változattal is rendelkezik (sUSDe), amelyet USDe lekötésével lehet megszerezni.
A Standard Chartered besorolása szerint az Ethena jelenleg már a negyedik legnagyobb stabilcoin-kibocsátó a Tether, a Circle és a Sky (Maker Dao) mögött, a hozamot kínáló stabilcoinok kibocsátói között pedig a második. A bank szerint ez utóbbi termékcsoport a teljes stabilcoinpiac körülbelül 5 százalékát képviseli.
Az elemzés arra épít, hogy egyre több felhasználó keres majd olyan dollárhoz kötött eszközt, ami az ellenértékként tartott vagyon bevételéből is részesíti.
Honnan származik a hozam?
Az Ethena eredeti bevételi modelljének középpontjában a kriptós basis trade állt. Az Ethena kriptoeszközt, főlet ethert vásárolt, és ezzel párhuzamosan ugyanarra az eszközre short pozíciót nyitott a határidős piacon. A két pozíció ármozgása részben ellensúlyozza egymást, tehát nincs rajta sem veszteség, sem nyereség, de eközben mégis bevétel keletkezhet a perpetual határidős piacok finanszírozási díjainak (funding fee) mechanizmusából.
Ezen bevétel mértéke mindig az aktuális piaci helyzettől függ, ezért az Ethena szélesítette a bevételi forrásait, és dokumentációja már DeFi-hitelezést, intézményi kölcsönöket, tokenizált állampapírokat és más hiteleszközöket, valamint kriptón kívüli piacokon végzett fedezett ügyleteket is felsorol.
A többféle bevételi forrás mérsékelheti az egyetlen stratégiától való függést, ugyanakkor más kockázatokat is behoz. A hitelezésnél az adós és a fedezet minősége, a tokenizált eszközöknél pedig a kibocsátó és a visszaváltás feltételei is számítanak.
Mikor juthat bevétel az ENA-visszavásárlásokra?
Az Ethena fórumán augusztus 27-én közzétett irányítási javaslat a forgalomban lévő USDe mennyiségéhez köti az ENA visszavásárlásokat. A javaslatot szeptember 8-án szavazással erősítették meg, az első szint pedig 7,5 milliárd dolláros USDe-állománynál nyílhat meg. A bank elemzésekor mért 4,9 milliárd dolláros USDe készlethez képest ez további 2,6 milliárd dolláros, megközelítőleg 53 százalékos bővülést jelent.
A konstrukció az Ethena Foundationhöz kerülő nettó bevétel 95 százalékát irányítaná ENA-vásárlásokra. A Standard Chartered visszavásárlással és tokenégetéssel számol, vagyis a megvett tokenek végleges kivonását a kínálatból.
Miből született a két dolláros célár?
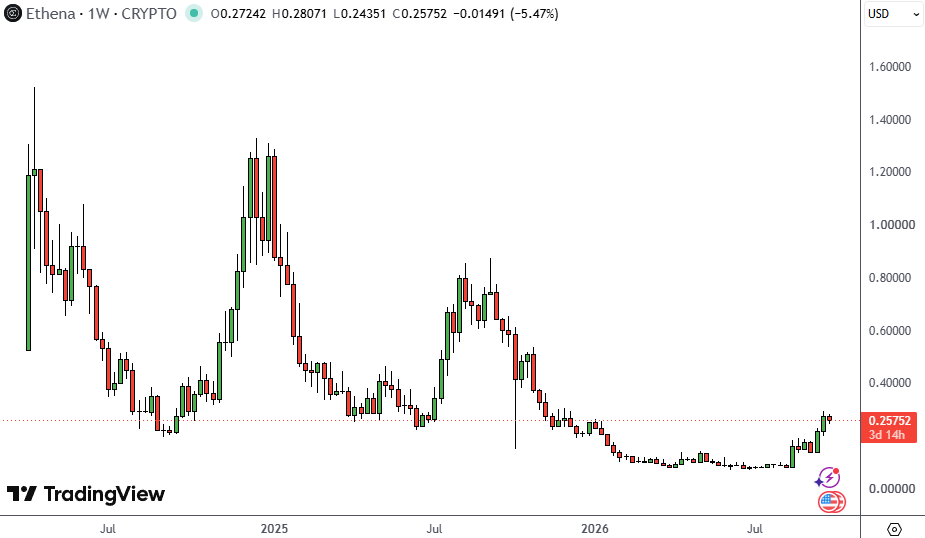
A bank a jelentésben a mostanival kicsivel magasabb, 0,28 dolláros ENA-árfolyamot használt kiindulópontként. Ehhez képest a 2 dolláros célár körülbelül 7,1-szeres árfolyamot jelentene. Az elemzés év végi célárai 2026-ra 0,42 dollár, 2027-re 1,10 dollár, 2028-ra pedig 2 dollár.
A modell központi feltevése a 40 milliárd dollárra növekvő USDe-állomány, ami a jelenlegi szint körülbelül 8,2-szerese, és az ez által hajtott visszavásárlási program. A bank további bevételi lehetőséget lát az Ethena más vállalatok számára készített stabilcoinjaiban és az Ethena Pay fizetési, illetve megtakarítási szolgáltatásaiban is.
A Standard Chartered a korábban elemzett Uniswapot használja összehasonlításként annak becsléséhez, hogy mekkora éves visszavásárlási arány mellett értékelheti a piac magasabb árfolyamra az ENA-t. A célár így a feltételezett üzleti növekedés és egy másik protokoll értékeléséből átvett viszonyítás együttes eredménye.
A jelentés fő kockázatként a hozamot kínáló stabilcoinok vártnál lassabb terjedését és a tokenizált eszközpiac gyengébb bővülését nevezik meg. Mindkettő visszafoghatná az USDe növekedését és a visszavásárlásokra fordítható bevételt. Az Ethena dokumentációja szerint az sUSDe megszerzését például nem kínálják az Európai Unióban vagy az Európai Gazdasági Térségben tartózkodási hellyel rendelkező személyeknek, így a növekedést regionális korlátok is akadályozhatják.
A Standard Chartered nemrégiben az Arbitrumról is hasonló jelentést tett közzé.
Arbitrum: ötvenszeres árfolyamnövekedést jósol a Standard Chartered